

BIOREPORT 2024-2025: il biologico italiano cresce, ma la zootecnia resta una sfida strategica
Il BIOREPORT analizza crescita, redditività, mercato e politiche del biologico italiano, con focus sulla zootecnia e sulle sfide future

Il biologico italiano continua a consolidarsi, ma la crescita delle superfici e degli operatori non basta, da sola, a garantire la solidità futura del settore. Domanda, redditività, sostegno pubblico, semplificazione normativa e capacità di sviluppare filiere più strutturate rappresentano alcuni dei nodi principali che emergono dal BIOREPORT 2024-2025 – L’agricoltura biologica in Italia, pubblicazione realizzata nell’ambito del programma RetePAC 2025-2027, con il coordinamento scientifico del CREA.
Il rapporto arriva in una fase particolarmente importante per l’agricoltura biologica europea. A oltre trent’anni dall’avvio delle principali politiche di sostegno e a quattro anni dall’entrata in vigore del Regolamento (UE) 2018/848, secondo gli autori il biologico è chiamato a compiere un ulteriore salto di qualità: passare da un sistema fortemente sostenuto dagli incentivi a una componente strutturale del sistema agroalimentare.
È proprio con questa prospettiva che BIOREPORT analizza il settore sotto molteplici punti di vista: struttura delle aziende, risultati economici, mezzi tecnici, mercato, normativa, sostegno pubblico e sistema dei controlli, affiancando a questa analisi alcuni approfondimenti dedicati, tra l’altro, all’evoluzione delle aziende biologiche italiane, all’apicoltura, all’agroecologia e alla ricerca. L’obiettivo dichiarato non è soltanto fotografare lo stato del biologico, ma fornire conoscenze utili a orientare politiche, pratiche e investimenti verso un consolidamento duraturo del settore.
L’Italia tra i protagonisti del biologico europeo
Il contesto internazionale mostra segnali contrastanti. Nel 2024 la superficie biologica mondiale ha registrato una lievissima contrazione (-0,2%), mentre nell’Unione europea ha raggiunto circa 18 milioni di ettari, pari all’11,3% della SAU complessiva. La crescita europea è stata appena dello 0,7%, ben lontana dal ritmo registrato nel 2023 e, soprattutto, l’incidenza resta distante dall’obiettivo del 25% fissato nell’ambito della strategia Farm to Fork.
In questo scenario l’Italia mantiene una posizione di primo piano. Nel 2024 conta 87.042 produttori biologici, in aumento del 3,4%, e circa 2,515 milioni di ettari di superficie biologica, il 2,4% in più rispetto all’anno precedente. La superficie biologica rappresenta ormai il 19,5% della SAU italiana, una quota nettamente superiore alla media UE dell’11,3%.
La crescita, tuttavia, nasconde cambiamenti importanti nella composizione produttiva. Un elemento particolarmente interessante per il mondo zootecnico è l’aumento dell’8,4% delle superfici foraggere, che arrivano a rappresentare quasi il 21% della SAU biologica nazionale. Parallelamente aumentano del 21,8% le superfici destinate a colture proteiche e leguminose da granella, potenzialmente utilizzabili anche nell’alimentazione animale.
Zootecnia biologica: crescono quasi tutte le principali specie
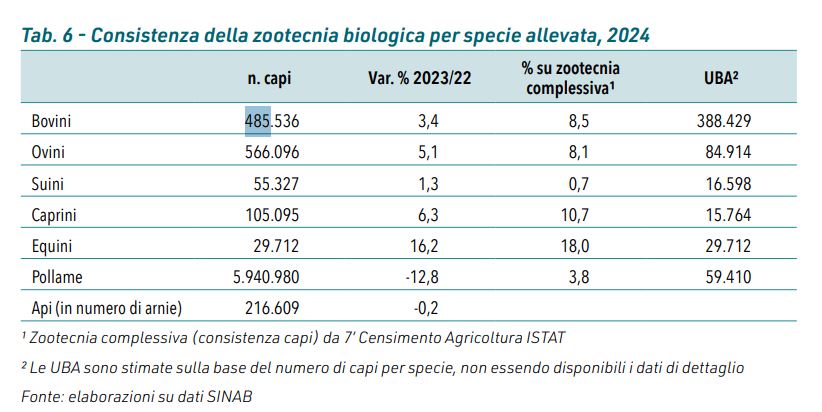
Il 2024 restituisce un quadro complessivamente positivo per la consistenza della zootecnia biologica italiana. Bovini, ovini, suini, caprini ed equini risultano tutti in crescita, mentre va in controtendenza il pollame.
Secondo le elaborazioni del rapporto su dati SINAB, i bovini biologici raggiungono 485.536 capi, con un incremento del 3,4%. Rappresentano l’8,5% della consistenza bovina nazionale complessiva. Ancora più numerosi sono gli ovini, con 566.096 capi e una crescita del 5,1%, pari all’8,1% del patrimonio ovino complessivo.
I caprini arrivano a 105.095 capi (+6,3%) e mostrano un’incidenza del biologico particolarmente significativa, pari al 10,7% della consistenza nazionale. Gli equini raggiungono 29.712 capi, con un aumento del 16,2%.
Molto diversa la situazione della suinicoltura: nonostante un lieve incremento, i 55.327 suini biologici rappresentano appena lo 0,7% della consistenza nazionale. Si tratta quindi di uno dei comparti nei quali la penetrazione del metodo biologico rimane particolarmente limitata.
Il pollame, invece, registra una contrazione del 12,8%, scendendo a circa 5,94 milioni di capi, pari al 3,8% del totale nazionale. Anche l’apicoltura segna una lieve flessione: le arnie biologiche sono 216.609, lo 0,2% in meno.
Particolarmente interessante è il legame individuato dal rapporto tra l’andamento della zootecnia e le politiche della PAC. La crescita dei bovini e, in misura più contenuta, dei suini viene infatti messa in relazione anche con l’Eco-schema 1, livello 2, che prevede un pagamento per bovini e suini al pascolo e interessa, secondo i dati AGEA riportati nel BIOREPORT, circa il 60% delle relative UBA allevate.
Questi numeri mostrano quindi un comparto animale in evoluzione, ma anche un potenziale ancora non completamente espresso. Lo stesso rapporto, analizzando l’evoluzione intercensuaria delle aziende italiane, sottolinea infatti come persistano margini di miglioramento proprio nel comparto zootecnico.
Il rapporto tra allevamento, prati e pascoli
La zootecnia assume inoltre un’importanza particolare nella lettura della struttura territoriale del biologico. Prati permanenti, pascoli e colture foraggere costituiscono una componente molto rilevante delle superfici biologiche, sia in Italia sia in diversi altri Paesi europei.
Il fenomeno è particolarmente evidente in Irlanda, dove il 94,4% della SAU biologica è costituito da prati permanenti e pascoli. Anche in Francia prati, pascoli e colture foraggere rappresentano il 61% della SAU biologica, contro il 52,1% dell’Italia.
Il confronto europeo evidenzia però anche alcune difficoltà delle produzioni animali biologiche. In Svezia, per esempio, tra il 2021 e il 2024 la produzione di latte biologico è diminuita del 40%, in un contesto caratterizzato da bassi prezzi alla produzione e contrazione delle vendite. In Danimarca, le difficoltà della domanda hanno portato gli allevatori a ridurre soprattutto alcune produzioni animali, con un forte calo dei polli da carne e una diminuzione anche di suinetti, latte e derivati.
Sono esempi che mostrano come l’aumento dell’offerta biologica debba necessariamente essere accompagnato dallo sviluppo della domanda: senza un mercato capace di riconoscere e remunerare il prodotto, la conversione degli allevamenti rischia di non essere economicamente sostenibile.
Aziende bio più redditizie, ma il sostegno pubblico resta determinante
Il tema economico rappresenta infatti uno degli aspetti centrali del BIOREPORT. Nel periodo 2014-2023 le aziende biologiche italiane mostrano, nel complesso, una produttività della terra e del lavoro inferiore rispetto alle aziende convenzionali, ma una redditività superiore.
Su questo risultato incide però il sostegno pubblico, mediamente più elevato per le aziende biologiche, anche se diminuito nel corso degli anni. Il rapporto individua quindi una questione di fondo: il biologico è ormai centrale nella PAC e dispone di una significativa dotazione finanziaria, ma permane una certa dipendenza dagli incentivi, mentre le dinamiche autonome di mercato non sembrano ancora sufficienti a garantire da sole la stabilità del settore.
La questione non riguarda semplicemente quanto denaro pubblico viene destinato al biologico, ma quanto il sostegno riesca effettivamente a rendere conveniente per un agricoltore o un allevatore convertirsi e, soprattutto, rimanere nel sistema di certificazione. A complicare il quadro intervengono cambiamenti climatici, burocrazia e costi e complessità legati al rispetto delle norme.
La partita decisiva si gioca anche sul mercato
Il futuro del biologico dipende quindi in misura crescente dai consumatori. Il BIOREPORT descrive un mercato globale che nel biennio 2023-2024 mostra segnali di consolidamento, pur avendo risentito dell’inflazione e della conseguente riduzione dei volumi acquistati.
In Italia la domanda viene descritta come complessivamente stabile, sostenuta soprattutto dalle motivazioni salutistiche e ambientali. Cresce il ruolo della distribuzione moderna, mentre torna l’attenzione verso negozi specializzati e produttori locali. Anche il fuori casa offre potenzialità interessanti, soprattutto nell’ambito della ristorazione collettiva. Il biologico, dunque, non è più considerabile semplicemente come un mercato di nicchia.
Il problema è trasformare questa presenza consolidata in una domanda sufficientemente robusta da sostenere l’aumento della produzione. Non a caso, anche il Piano d’azione europeo attribuisce priorità alla crescita dei consumi, riconoscendo che la sostenibilità di lungo periodo della produzione biologica dipende in larga misura dalla crescita della domanda finale.
Un settore maturo, ma ancora alla ricerca di un equilibrio
Nel complesso, il BIOREPORT restituisce quindi l’immagine di un’agricoltura biologica italiana ormai strutturata, che continua a crescere e che presenta caratteristiche interessanti anche sotto il profilo imprenditoriale. Nel confronto intercensuario 2010-2020, mentre il numero complessivo delle aziende agricole italiane si è fortemente ridotto, quelle biologiche sono quasi raddoppiate. Le imprese bio risultano mediamente più grandi e strutturate, condotte da imprenditori più giovani e istruiti e maggiormente orientate all’innovazione e alla multifunzionalità.
Per la zootecnia biologica, i dati 2024 offrono diversi segnali incoraggianti, soprattutto per bovini, ovini e caprini e per l’espansione delle superfici foraggere. Allo stesso tempo, la ridotta incidenza del biologico in alcune specie, la contrazione del pollame e le esperienze problematiche osservate in altri Paesi europei indicano che aumentare il numero di animali allevati secondo il metodo biologico non può essere l’unico obiettivo.
La questione centrale diventa la costruzione di filiere in grado di valorizzare economicamente queste produzioni e di creare una domanda adeguata. È una considerazione che si inserisce nella conclusione più generale del rapporto: la stabilità futura del biologico dipenderà dalla capacità di trovare un equilibrio fra coerenza normativa, sostenibilità economica e sviluppo della domanda. Tre dimensioni che, per la zootecnia, appaiono particolarmente decisive.
Fonte: Bioreport 2024-2025


Da leggere - Ottobre 2026


 GDPR Compliant