

Mangimi biologici: riflessioni dal progetto OrganicLivestockHUB-ER
Tra approvvigionamenti e sostenibilità economica, vari spunti di riflessione dalla comunità di pratica “rotazioni colturali” del progetto PSR OrganicLivestockHUB-ER in Emilia-Romagna
Il settore zootecnico biologico è una componente strategica dell’agricoltura in Emilia Romagna, ma necessita di strumenti innovativi per rafforzare competitività e sostenibilità in linea con le strategie europee (Green Deal, Farm to Fork).
Con questa finalità, FederBio Servizi è capofila del progetto OrganicLivestockHUB-ER (finanziato con la misura SRG09 PSR Emilia-Romagna 2023-2027) che mira a istituire una piattaforma per il consolidamento dell’AKIS zootecnico biologico per favorire il trasferimento di conoscenze e buone pratiche tra allevatori, tecnici e ricercatori, attraverso la creazione di nove Comunità di Pratica (CdP), nove sportelli di ascolto territoriali e accompagnamento alla nascita, o potenziamento, di almeno nove aziende dimostrative, con prove sperimentali e scambi peer-to-peer.
I benefici attesi riguardano l’intera filiera regionale, con produzioni più razionali e rispondenti alle esigenze del mercato e dei consumatori europei. La zootecnia biologica richiede infatti una forte integrazione con il territorio, la tracciabilità e alti standard qualitativi. La formulazione delle razioni deve confrontarsi con un quadro produttivo e commerciale che impongono vincoli stringenti riguardo all’origine delle materie prime e alle sostanze ammesse, aspetto distintivo della produzione biologica ma che, al contempo, necessita di sinergie strategiche tra agricoltori, mangimisti e allevatori per garantire efficienza agrozootecnica, logistica ed economica per tutti gli attori della filiera.
Tendenze produttive
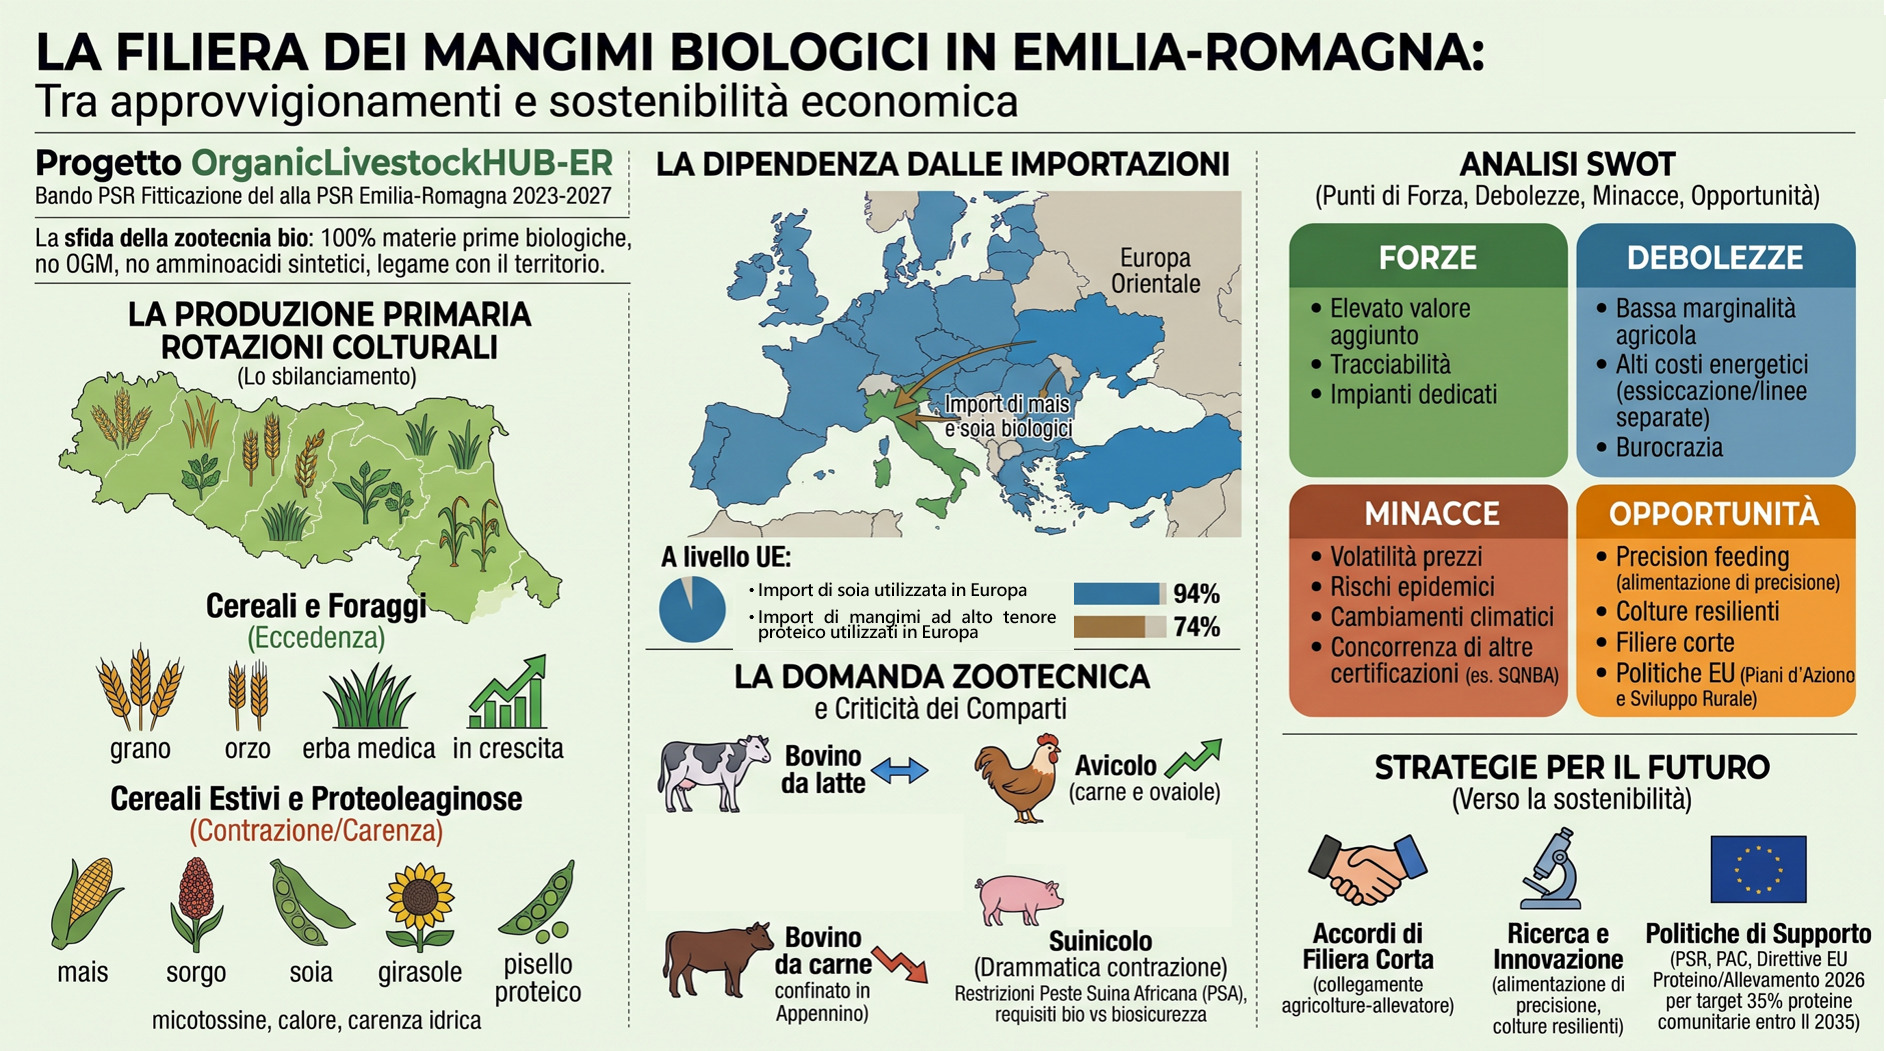
In proposito, da un recente confronto avvenuto all’interno della comunità di pratica “rotazioni colturali” sono emersi diversi spunti che prendono in considerazione le produzioni locali, l’approvvigionamento e il mercato. In particolare, la produzione primaria evidenzierebbe uno sbilanciamento tra la disponibilità di biomassa foraggera e quella di granaglie. Le rotazioni regionali vedono una decisa prevalenza dei cereali autunno-vernini (in particolare frumento tenero e orzo) e una leggera crescita delle foraggere, trainata dall’erba medica.
Quest’ultima si sta espandendo nei piani colturali probabilmente per compensare il progressivo arretramento dei cereali estivi come mais e sorgo che infatti registrano una contrazione delle superfici a causa della scarsa redditività, della vulnerabilità alle ondate di calore, della carenza idrica e della frequente insorgenza di problemi fitosanitari quali le micotossine. Anche sul versante delle proteoleaginose persistono diverse criticità. La soia locale rimane marginale, mentre il girasole sta subendo una forte flessione, specialmente negli areali appenninici. Alternative autunnali potenzialmente virtuose come il pisello proteico non riescono a decollare su larga scala, frenate dal prezzo e dagli scarsi risultati agronomici dovuti probabilmente alla carenza di varietà adattate agli areali emiliano romagnoli.
Questo deficit agronomico spinge inevitabilmente l’industria mangimistica verso i mercati esteri per l’approvvigionamento di mais e soia biologici, attingendo principalmente dall’Europa orientale e dalla Turchia. Una dipendenza dall’import che non riguarda solo le filiere biologiche locali: a livello comunitario, infatti, a fronte di una produzione di 67,2 milioni di tonnellate di proteine vegetali (composta per oltre l’89% da foraggi grossolani e cereali e per appena il 3,3% da legumi secchi e semi oleosi), l’Unione Europea importa ancora il 94% del suo fabbisogno di soia e il 74% delle materie prime ad alto tenore proteico.
Sul fronte zootecnico
Sul fronte zootecnico, la domanda di mangimi riflette dinamiche di settore molto polarizzate. Se il bovino da latte mantiene una presenza solida e stabile e il comparto avicolo (carne e ovaiole) dimostra un dinamismo in continua espansione, il bovino da carne evidenzia una progressiva flessione, confinato in allevamenti appenninici penalizzati dall’assenza di canali strutturati nella Grande Distribuzione Organizzata. Drammatica risulta invece la contrazione del comparto suinicolo. I requisiti del bio – che impongono spazi aperti e pascolo – si sono scontrati frontalmente con le restrizioni di biosicurezza imposte per contenere la Peste Suina Africana (PSA), provocando la chiusura delle scrofaie bio sul territorio e richiedendo ingenti investimenti per recinzioni e coperture di protezione.
Da una prima analisi della filiera è emerso che a fronte di indiscutibili punti di forza quali l’elevato valore aggiunto, la tracciabilità e la presenza di impianti industriali dedicati, emergono diverse debolezze strutturali. Tra queste pesano la bassa marginalità degli operatori agricoli, gli elevati costi energetici legati all’essiccazione e alla pulizia delle linee separate di produzione per evitare contaminazioni crociate, nonché la complessità burocratica legata alla certificazione. Il tutto condizionato anche da minacce esterne quali la volatilità dei prezzi di mercato, rischi epidemici e cambiamenti climatici.
Inoltre, sebbene la tracciabilità e la certificazione rappresentino un punto di forza della filiera biologica emerge una certa preoccupazione legata alla concorrenza di nuovi schemi di certificazione come il Sistema di Qualità Nazionale per il Benessere Animale (SQNBA), gli schemi di certificazione legati alla sostenibilità ambientale e carbon footprint che rischiano di confondere il consumatore finale.
Alcuni passi avanti
Dal confronto sono emerse anche nuove opportunità che possono legare l’agricoltura biologica alla sostenibilità ambientale ed economica come l’alimentazione di precisione, la coltivazione di colture alternative più resilienti ai cambiamenti climatici, e lo sviluppo di filiere corte. Sul piano politico bisogna comunque evidenziare le politiche EU a favore del biologico tramite gli strumenti dello Sviluppo Rurale (come i fondi del PSR per investimenti strutturali e biosicurezza negli allevamenti all’aperto) e le direttive del Piano d’Azione europeo per l’allevamento (dir. 576/2026) e le proteine (dir. 355/2026).
Quest’ultimo punta a innalzare al 35% entro il 2035 la quota di proteine da semi oleosi e leguminose di provenienza comunitaria utilizzate nella mangimistica europea, sostenendo i produttori mediante pagamenti accoppiati PAC e stimolando mercati trasparenti con etichettature d’origine riservate.
Fra le strategie che si potrebbero mettere in atto per affrontare le problematiche riscontrate (rincari delle materie prime, cambiamenti climatici e concorrenza di certificazioni alternative) sono gli accordi di filiera corta per valorizzare il legame con il territorio e utilizzarli come leva di competitività economica e di trasparenza. Occorrerebbe anche favorire il legame con il mondo della ricerca e fare leva nelle innovazioni come l’alimentazione di precisione, utilizzo di colture più resilienti e ottimizzazione degli spandimenti.


Da leggere - Ottobre 2026


 GDPR Compliant