

Zootecnia traino dell’agricoltura europea: la produzione animale sale a 238 miliardi di euro nel 2025
Nel 2025 Eurostat registra il record della produzione agricola UE a 558,7 miliardi di euro, spinto dall'aumento del 9,2% del comparto zootecnico. L'equilibrio tra prezzi di vendita e costi rafforza il valore aggiunto in Europa e in Italia, terza potenza agricola dell'Unione

L’analisi dei dati macroeconomici rappresenta il punto di partenza fondamentale per comprendere lo stato di salute finanziario delle imprese agricole e zootecniche europee. I dati ufficiali dei Conti Economici per l’Agricoltura pubblicati da Eurostat tracciano per il 2025 un quadro di solida crescita per il settore primario dell’Unione Europea. Il valore complessivo della produzione agricola europea ha raggiunto il record di 558,7 miliardi di euro a prezzi base, con un incremento del 4,8% rispetto ai 532,9 miliardi di euro rilevati nel 2024. Nel complesso dell’economia comunitaria, l’agricoltura ha contribuito con 244,6 miliardi di euro al Prodotto Interno Lordo dell’Unione Europea, pari a circa l’1,3% del PIL complessivo.
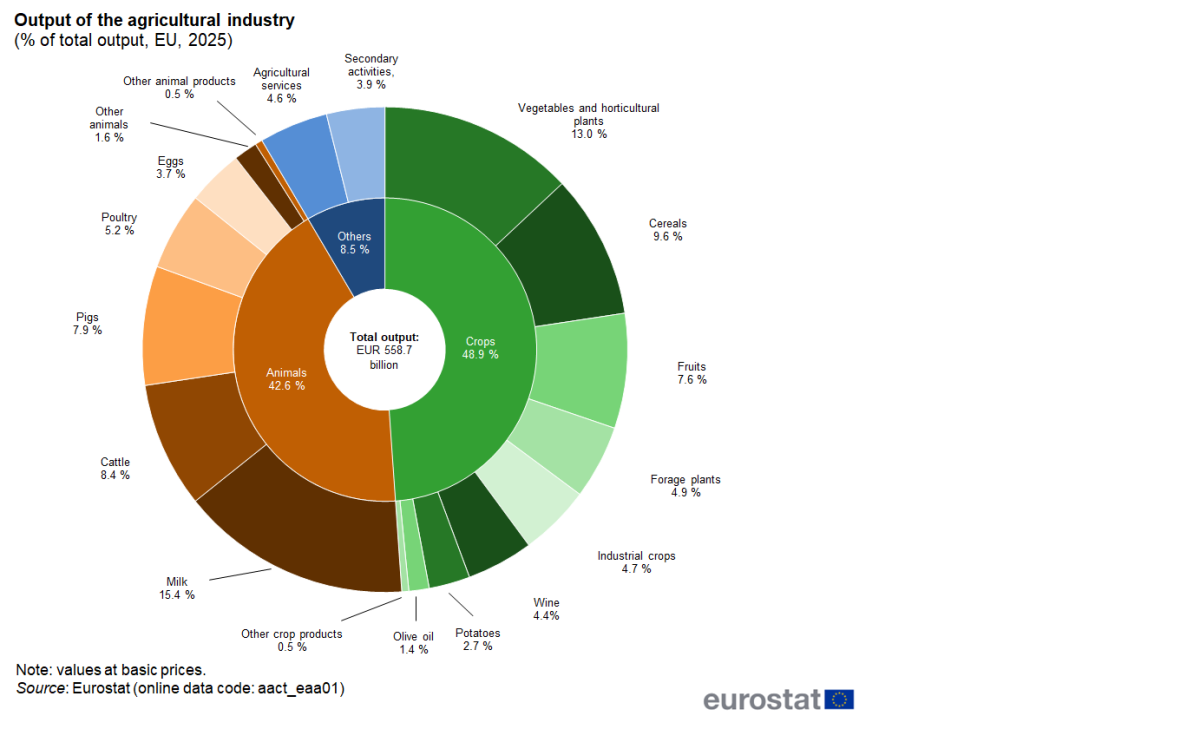
All’interno di questo volume d’affari, il comparto zootecnico ha svolto un ruolo di primissimo piano per la tenuta del settore. La produzione di animali e prodotti d’allevamento ha generato un valore stimato di 238,2 miliardi di euro, pari al 42,6% del totale dell’industria agricola europea. Rispetto all’anno precedente, il settore animale ha evidenziato un’espansione del 9,2% in valore, guidata in particolar modo dal recupero e dalla tenuta dei settori del latte, dei bovini da carne e dei suini. Le coltivazioni vegetali hanno fornito 273,2 miliardi di euro, pari al 48,9% della produzione totale, con una crescita più contenuta dell’1,6%. I servizi agricoli e le attività secondarie non agricole non separabili hanno completato il quadro fornendo 47,3 miliardi di euro, pari all’8,5% del valore complessivo.
Il valore aggiunto degli allevamenti
Nel corso del 2025, i costi di consumo intermedio, sostenuti dagli agricoltori per l’acquisto di beni e servizi necessari al ciclo produttivo, sono ammontati a 309,1 miliardi di euro a livello dell’Unione Europea, con un incremento moderato dell’1,8% rispetto al 2024. Per gli allevatori, la voce di spesa principale è rappresentata dai mangimi e dall’alimentazione animale, che da sola assorbono il 36,4% dei costi intermedi totali, a cui si aggiunge un ulteriore 2,4% destinato ai servizi veterinari e alle cure sanitarie del patrimonio zootecnico.
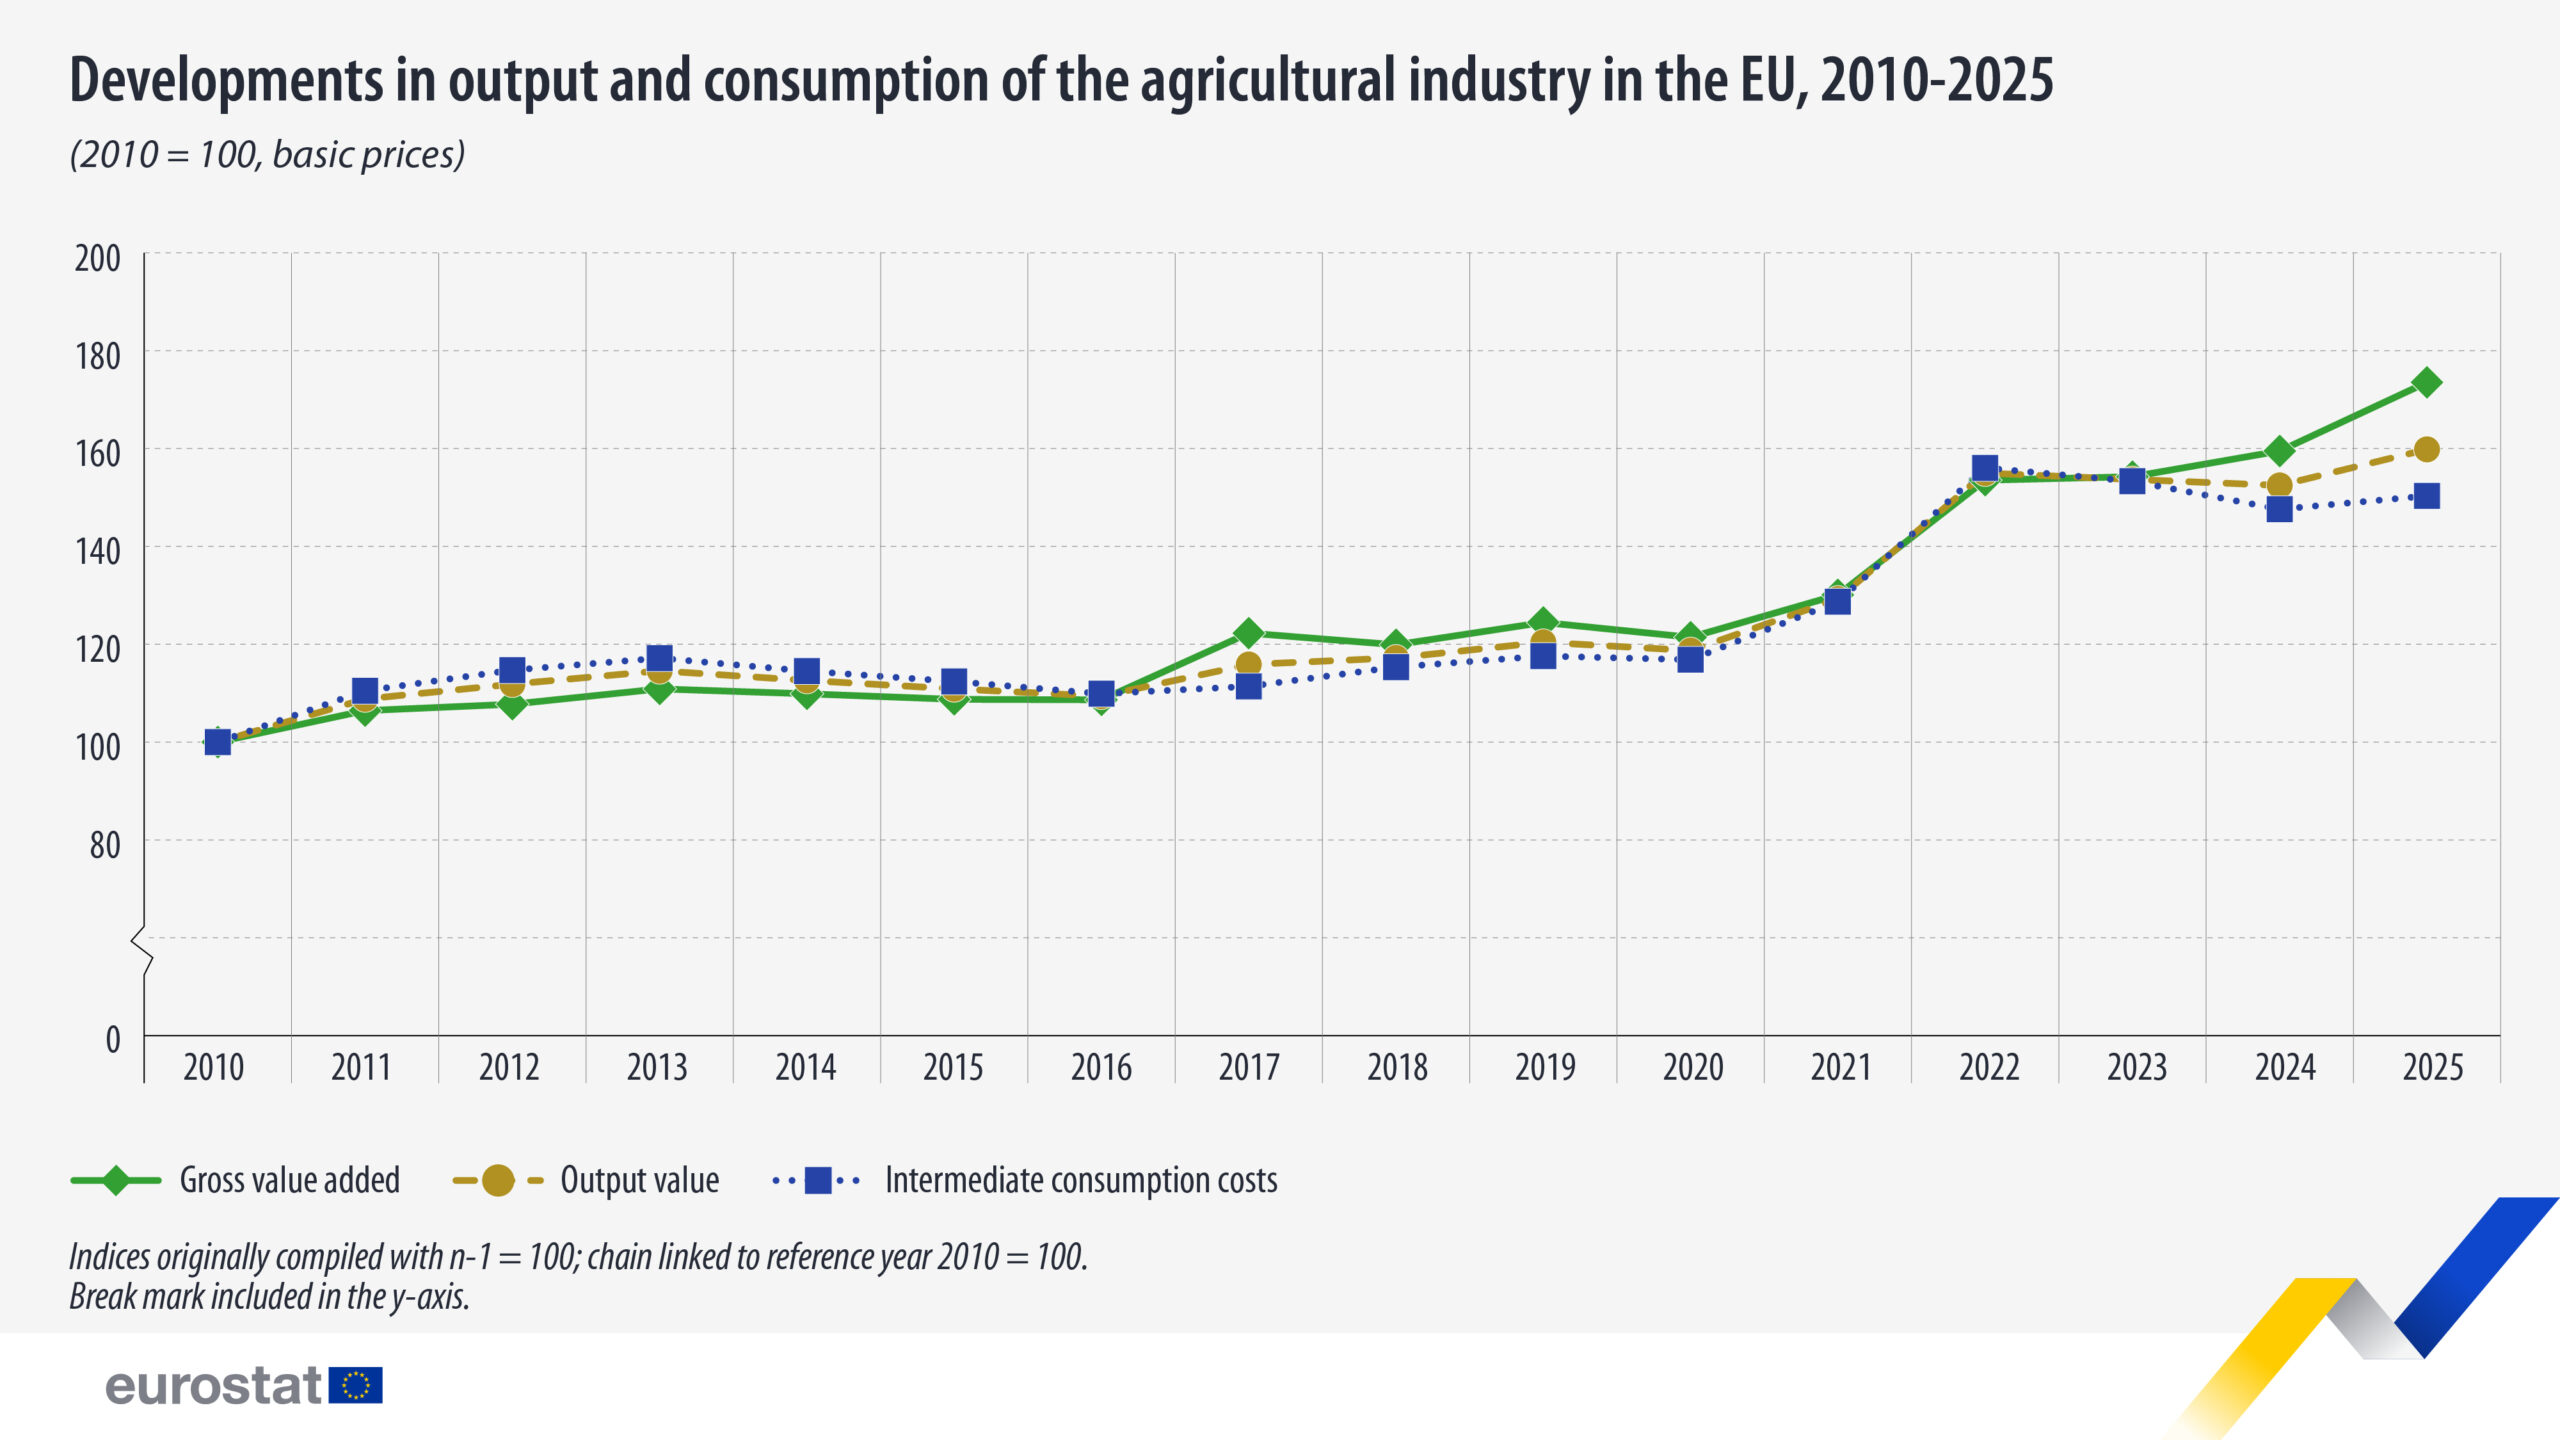
Poiché il valore della produzione è cresciuto a un ritmo decisamente superiore rispetto a quello dei costi, il valore aggiunto lordo dell’agricoltura europea ha registrato un balzo dell’8,8%, raggiungendo quota 249,5 miliardi di euro. In termini analitici, per ogni euro speso nell’acquisto di beni e servizi intermedi, il settore agricolo ha generato 0,81 euro di valore aggiunto. Si tratta del livello di redditività relativa più elevato registrato nell’Unione Europea dal 2005 a oggi. Questo incremento della marginalità ha sostenuto l’indicatore della produttività del lavoro agricolo per unità di lavoro annuale, che nell’UE ha segnato un aumento dell’8,2% in termini reali nel 2025, attestandosi su valori superiori al 64,9% rispetto a quelli rilevati nel 2010.
Il modello Eurostat
I dati derivano dai Conti Economici per l’Agricoltura, un sistema contabile satellitare che integra i volumi di produzione, i prezzi alla stalla o alla rinfusa e i prezzi dei mezzi di produzione acquistati dagli agricoltori. Il reddito agricolo per unità di lavoro viene calcolato attraverso l’Indicatore A, che esprime il valore aggiunto netto reale al costo dei fattori diviso per l’input di lavoro espresso in Unità di Lavoro Annuale, corrispondenti a lavoratori a tempo pieno.
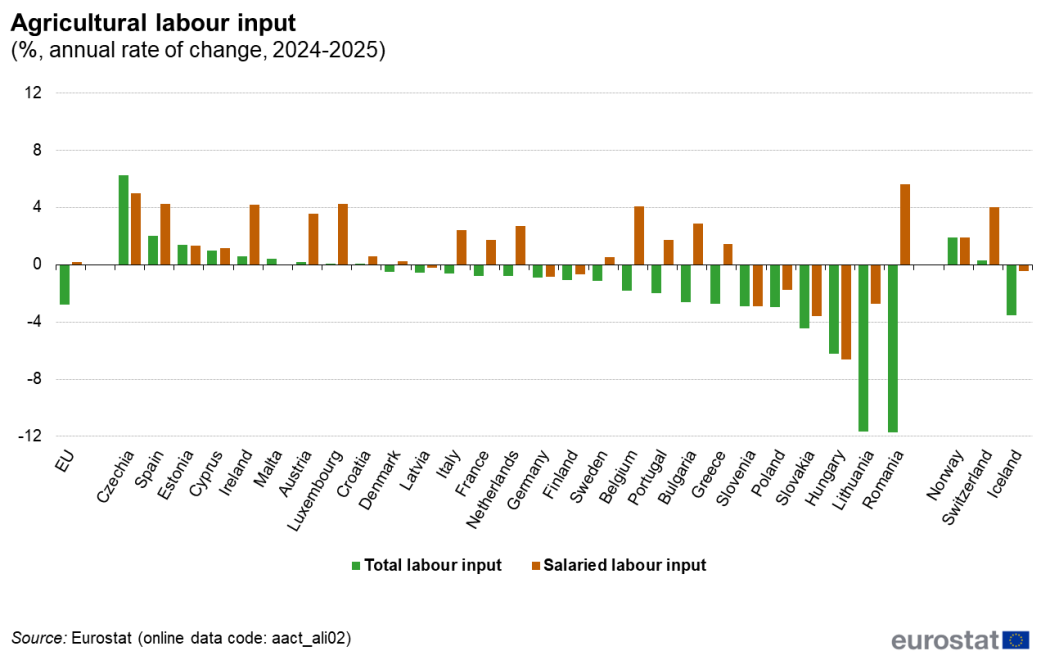
L’analisi dell’impiego di manodopera evidenzia, tuttavia, un trend strutturale di contrazione a lungo termine. Nel 2025 l’input totale di lavoro agricolo nell’Unione Europea è stato pari a 7,5 milioni di lavoratori a tempo pieno equivalenti, di cui 5,1 milioni costituiti da lavoro familiare non salariato e 2,4 milioni da lavoro dipendente salariato. Nell’ultimo anno la forza lavoro complessiva è diminuita del 2,8%, accelerando un processo di riduzione che tra il 2010 e il 2025 ha portato alla perdita di 2,9 milioni di unità lavorative a tempo pieno, pari a un calo cumulato del 27,8%. Questa dinamica riflette i continui progressi nella meccanizzazione e nell’efficienza gestionale degli allevamenti, uniti all’attrazione esercitata da altri comparti economici, ma pone non pochi interrogativi sul futuro del comparto agricolo.
Il caso italiano
Oltre il 56,8% del valore totale della produzione agricola dell’Unione Europea è concentrato nei quattro principali Paesi produttori, ovvero Francia con 93,0 miliardi di euro, Germania con 78,5 miliardi, Italia con 74,3 miliardi e Spagna con 71,8 miliardi di euro. L’Italia si conferma dunque saldamente la terza potenza agricola dell’Unione Europea per valore generato. La seconda fascia di Paesi comprende Polonia e Paesi Bassi, ciascuno con 41,6 miliardi di euro, e Romania con 23,0 miliardi di euro; insieme, questi sette Paesi generano oltre il 75,8% della produzione agricola comunitaria.
Siamo bravi a…
Nel panorama italiano, la zootecnia si distingue per l’elevato valore aggiunto delle sue filiere di eccellenza, in particolare nel comparto lattiero-caseario e nelle trasformazioni della carne bovina e suina. La capacità delle aziende zootecniche nazionali di valorizzare i prodotti sul mercato ha consentito all’Italia di mantenere una posizione di primissimo piano nel contributo all’agricoltura europea, a fronte di costi dei fattori produttivi e dell’alimentazione animale che richiedono una gestione sempre più efficiente e mirata delle risorse aziendali.
Tirando le somme
L’interpretazione complessiva del quadro statistico 2025 è indice del forte recupero del valore della produzione animale e della tenuta dei margini operativi, che garantiscono una base solida per affrontare gli investimenti nella transizione ecologica e digitale. Tuttavia, il peso dell’alimentazione animale sui costi complessivi e la progressiva riduzione della disponibilità di manodopera agricola costituiscono fattori di rischio che richiedono un’attenta pianificazione da parte degli allevatori.
In questa prospettiva, molto dell’agricoltura dipenderà dalle linee guida della Commissione Europea, orientate a garantire la competitività aziendale, un’equa remunerazione lungo la filiera alimentare e il rafforzamento di fronte alle mutevoli condizioni di mercato.
Fonte: Eurostat
Per approfondire: Database Eurostat


Da leggere - Novembre 2026


 GDPR Compliant