

Piccoli agricoltori e megafattorie: la grande frattura dell’agricoltura mondiale
I dati FAO e IFAD fotografano una struttura agricola globale fortemente concentrata e poco equilibrata: l’85% delle aziende ha meno di 2 ettari, mentre le grandi gestiscono la maggior parte delle superfici
Comprendere chi gestisce la terra e con quali dimensioni operative è fondamentale per riuscire a far fronte alle sfide della sicurezza alimentare, della sostenibilità ambientale e della trasformazione rurale. A tal fine ci possiamo avvalere delle più recenti rilevazioni dei censimenti agricoli mondiali (programma WCA) e delle banche dati armonizzate come LINEQ (Global Database of Land Distribution and Inequality), che la FAO (Organizzazione delle Nazioni Unite per l’alimentazione e l’agricoltura) e l’IFAD (Fondo Internazionale per lo Sviluppo Agricolo) hanno pubblicato in report ed opuscoli, e in cui offrono un quadro aggiornato e dettagliato della distribuzione delle aziende agricole e zootecniche a livello globale.
Quante sono e dove si trovano le aziende agricole nel mondo?
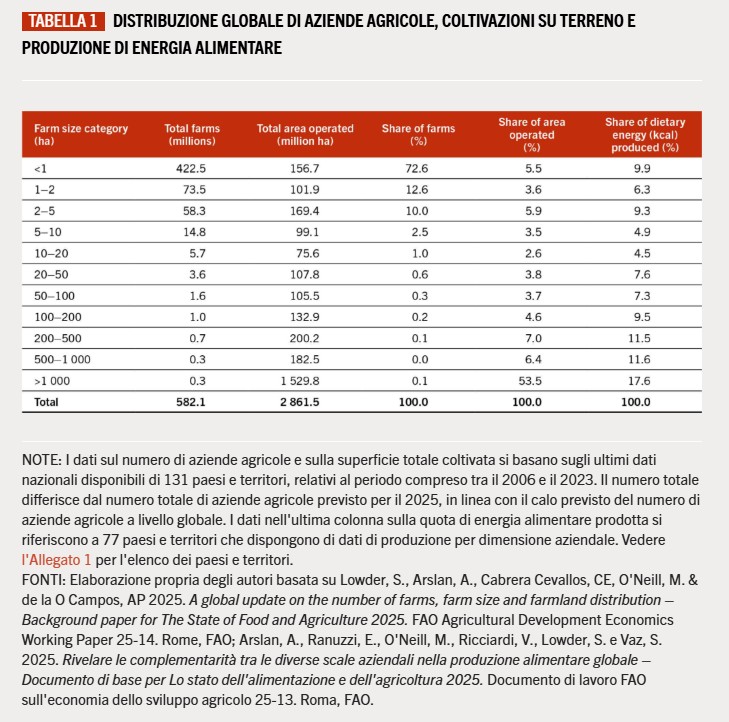
A livello mondiale si stima la presenza di 579 milioni di aziende agricole. La distribuzione geografica di queste realtà è, però, estremamente squilibrata:
- Asia: la maggior parte delle aziende si concentra in Asia. India e Cina da sole ospitano oltre il 55% di tutte le aziende agricole del pianeta (l’India ne conta circa il 29,4% e la Cina il 25,8%). Se si include, inoltre, il resto dell’Asia meridionale (7,7%) e dell’Asia orientale/sud-orientale (10,4%), si evince che l’Asia raccoglie oltre i tre quarti delle aziende mondiali.
- Africa Sub-Sahariana: ospita circa il 15,5% – 17% delle aziende agricole mondiali, con una tendenza alla frammentazione fondiaria legata alla crescita demografica rurale.
- Europa e Asia Centrale: rappresentano circa il 5,7% – 6% del totale delle aziende.
- America Latina e Caraibi: ospita solo il 2,8% – 3% delle aziende mondiali, caratterizzandosi per dimensioni medie decisamente più vaste.
- Nord America ed Oceania: hanno quote percentuali sul numero totale di aziende trascurabili (< 0,5%), riflettendo una struttura produttiva concentrata in pochissime aziende di grandissime dimensioni.
Il grande divario: piccoli agricoltori vs megafattorie
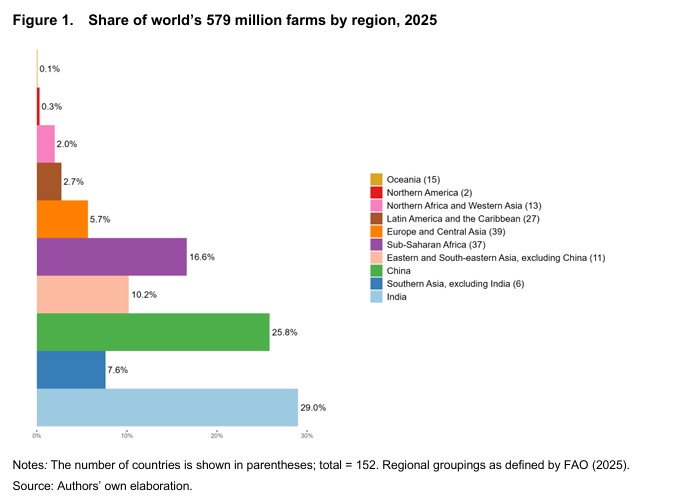
I dati del report “A global update on the number of farms, farm size and farmland distribution -Background paper for The State of Food and Agriculture 2025” evidenziano una profonda asimmetria tra il numero di aziende e la superficie di terra controllata:
- Piccoli agricoltori (Smallholders < 2 ha): rappresentano l’85% di tutte le aziende agricole mondiali (circa 500 milioni di realtà). Tuttavia, gestiscono appena il 9% della superficie agricola globale.
- Aziende medie (2–50 ha): costituiscono circa il 14% delle aziende agricole e operano su circa il 14–16% della terra agricola mondiale.
- Aziende grandi (> 50 ha): rappresentano meno dell’1% delle aziende (circa lo 0,6%), ma controllano ben il 75% della terra agricola globale.
- Le “Megafattorie” (> 1000 ha): costituiscono una frazione minuscola, pari allo 0,1% delle aziende mondiali (circa 290.000–300.000 unità), ma gestiscono da sole oltre il 53,5% della terra agricola del pianeta (~1,5 miliardi di ettari). Oltre l’80% di queste mega-superfici si concentra in soli 5 Paesi: Australia, Russia, Stati Uniti, Brasile e Argentina.
Chi produce il cibo nel mondo?
Il contributo alla produzione alimentare varia sensibilmente in base alla dimensione aziendale e all’area geografica:
- Grandi e grandissime aziende (> 50 ha): grazie alle economie di scala e alla meccanizzazione, producono circa il 60% dell’energia dietetica (calorie) derivata da colture a livello globale e la maggior parte dei cereali, semi oleosi e colture industriali destinate ai mercati internazionali e all’alimentazione zootecnica. Le aziende superiori a 1000 ha da sole forniscono circa il 17,6% delle calorie globali da colture.
- Piccole aziende (< 2 ha): producono a livello globale il 16% dell’energia calorica, il 12% delle proteine vegetali e il 9% dei grassi. Le aziende sotto i 5 ha forniscono quasi il 50% della produzione mondiale di spezie e stimolanti, oltre al 20–30% di cereali, frutta e verdura.
- Differenze per reddito: nei paesi ad alto reddito le cosiddette “megafattorie” producono quasi la metà del cibo; al contrario, nei paesi a basso e medio-basso reddito (es. Africa sub-sahariana e Sud Asia), i piccoli agricoltori producono fino al 60% del cibo consumato.
La zootecnia: distribuzione, specie e priorità d’investimento
L’allevamento è un elemento portante degli agroecosistemi: oltre il 65% dei progetti di sviluppo rurale dell’IFAD include aziende zootecniche. L’IFAD è un’agenzia specializzata delle Nazioni Unite e un’istituzione finanziaria internazionale che sostiene piccoli agricoltori, allevatori, pescatori, donne e giovani in aree rurali remote o fragili, attraverso prestiti a tassi agevolati, donazioni e cofinanziamenti pubblici e privati.
Nel 2024 questa Agenzia ha presentato i risultati una valutazione sul comparto relativa al periodo 2010-2024, che ha evidenziato le principali caratteristiche del settore:
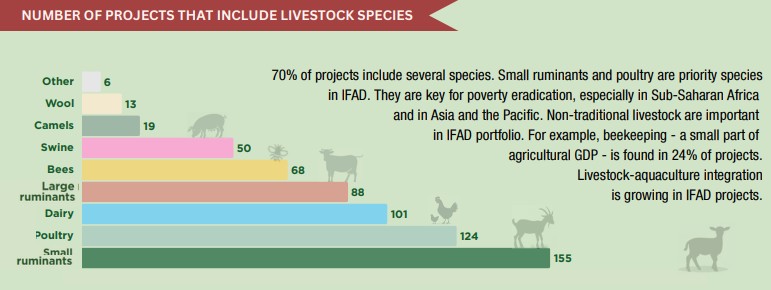
- specie e concentrazione: a livello internazionale le specie prioritariamente coinvolte nei progetti sono i piccoli ruminanti (155 progetti) il pollame (124 progetti) e i bovini da latte (101 progetti), seguiti dai grandi ruminanti/carne (88 progetti), dall’apicoltura (68 progetti), dai suini (50 progetti) e dai camelidi (19 progetti). Il pollame e i piccoli ruminanti (caprini e ovini) risultano fondamentali per l’eradicazione della povertà e la sicurezza alimentare in Africa sub-sahariana e Asia.
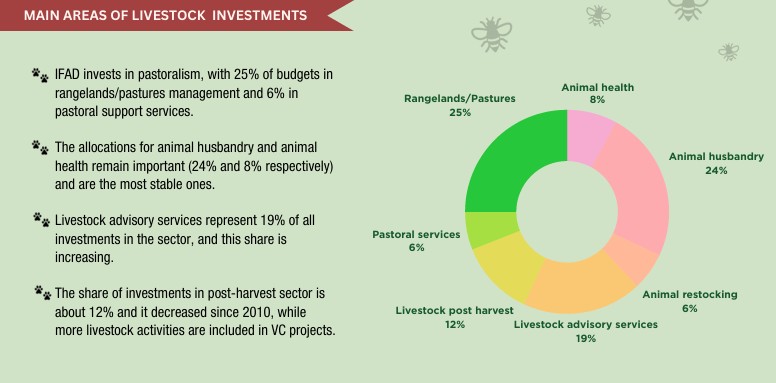
- Principali aree di investimento zootecnico:
1. Gestione di pascoli e prati (25% degli investimenti): centrale nei sistemi pastorali ed estensivi.
2. Zootecnia e allevamento (Animal Husbandry, 24%): miglioramento genetico, riproduzione e gestione della stalla.
3. Servizi di consulenza zootecnica (19%): formazione e supporto tecnico agli allevatori.
4. Post-raccolta e catene del valore (12%): trasformazione della carne e del latte, catena del freddo.
5. Sanità animale (8%): prevenzione delle malattie e servizi veterinari.
6. Ripopolamento e servizi Pastorali (6% ciascuno). - Impatto nutrizionale e resilienza: la produzione zootecnica garantisce l’accesso a cibi ad alto potere nutrizionale (carne, latte, uova) indispensabili per colmare le carenze di ferro, calcio e folati in oltre metà della popolazione mondiale. Inoltre, l’integrazione tra colture e allevamento e l’uso di biodigestori migliorano la circolarità e riducono l’intensità delle emissioni di gas serra (es. metano) per chilo di prodotto.
Conclusioni
A fronte dei dati presentati sia da FAO che da IFAD emerge una duplice priorità politica:
- per le grandi aziende (> 50 ha e > 1000 ha): è necessario incentivare pratiche sostenibili e la rigenerazione del suolo per contrastare il degrado della terra, dato che gestiscono tre quarti delle superfici agricole mondiali.
- Per i piccoli allevatori e agricoltori (< 2 ha): è indispensabile garantire la sicurezza dei diritti fondiari, l’accesso ai mercati, ai servizi veterinari e alle tecnologie adatte, in quanto rappresentano l’85% dei produttori mondiali e la colonna portante della nutrizione e del reddito rurale nelle regioni più vulnerabili.
Fonte


Da leggere - Settembre 2026



 GDPR Compliant