

Rapporto Coop 2026, il cibo come approdo in un’Italia che naviga a vista
Redditi fermi, scarsità di tempo e incertezza ridisegnano consumi e priorità. La spesa alimentare domestica tiene, ma il carrello diventa più selettivo: premia salute, servizio e convenienza. Per le filiere zootecniche la sfida è intercettare questa domanda senza lasciare altro valore lungo la catena

Non è soltanto un rapporto sui consumi. L’Anteprima digitale del Rapporto Coop 2026 restituisce il ritratto di un Paese che prova a costruire nuove certezze mentre quelle collettive si indeboliscono.
Le guerre, la competizione tra Stati Uniti e Cina, il rischio di nuovi shock energetici e la fragilità degli scambi internazionali non rimangono sullo sfondo. Entrano nelle imprese attraverso il costo dell’energia e delle materie prime, nelle filiere attraverso le difficoltà di approvvigionamento e nelle case attraverso prezzi, redditi e aspettative.
Il 57% degli opinion leader considera i conflitti il principale fattore capace di modificare gli equilibri mondiali nei prossimi cinque anni. Nel breve periodo, il 77% teme uno shock dei prezzi dell’energia e delle materie prime, il 43% possibili interruzioni prolungate delle forniture e il 56% un forte rallentamento del commercio internazionale. Per l’agroalimentare, esposto alla volatilità degli input e alla crescente instabilità dei mercati, non sono scenari astratti.
Un Paese che lavora di più, ma non cresce
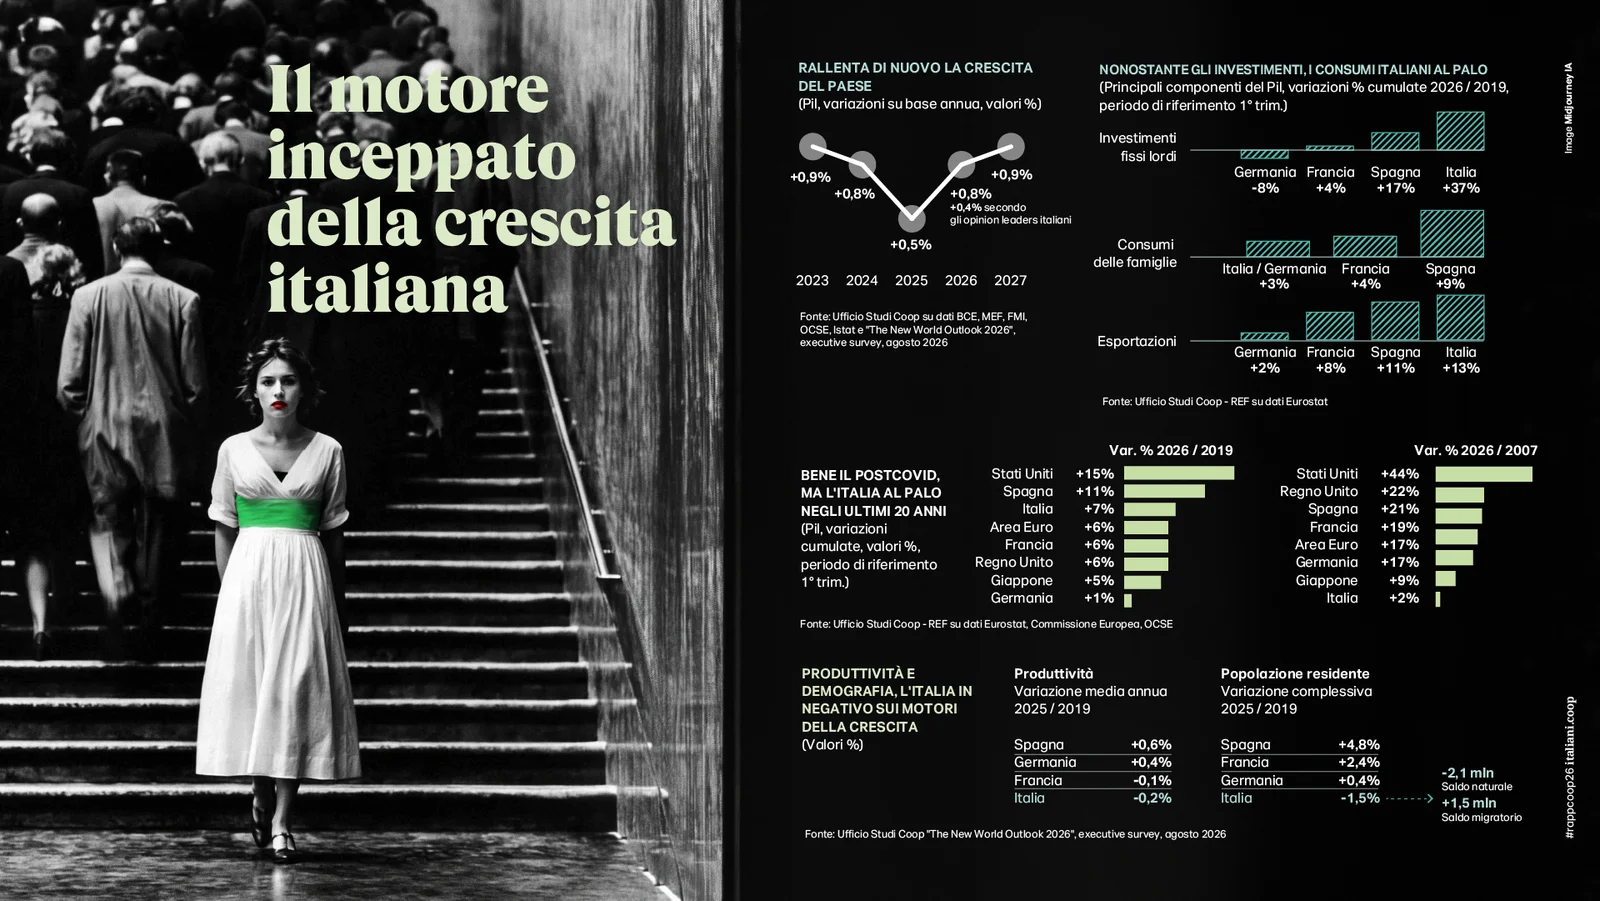
A questa incertezza globale l’Italia arriva con un’economia debole. L’Ufficio Studi Coop stima una crescita del PIL dello 0,8% nel 2026 e dello 0,9% nel 2027. La produttività registra una variazione media annua negativa, pari al -0,2% tra il 2019 e il 2025, mentre la popolazione residente è diminuita dell’1,5%.
Gli italiani lavorano più di prima. Rispetto al 2019 gli occupati sono aumentati di circa un milione e tra il 2019 e il 2025 sono state lavorate mediamente 35 ore in più all’anno. Eppure i redditi non recuperano terreno. Il 56% dei lavoratori si dichiara insoddisfatto della retribuzione e il 35% lamenta ritmi e carichi eccessivi.
È in questa distanza tra maggiore impegno e minore capacità di spesa che prende forma il nuovo consumatore. Non semplicemente più povero, ma più affaticato, prudente e selettivo. Il 58% considera il tempo per sé una componente irrinunciabile del benessere, mentre il 37% degli italiani, quota che sale al 45% tra gli occupati, descrive la propria vita come una continua corsa contro il tempo.
Consumare meno diventa un valore
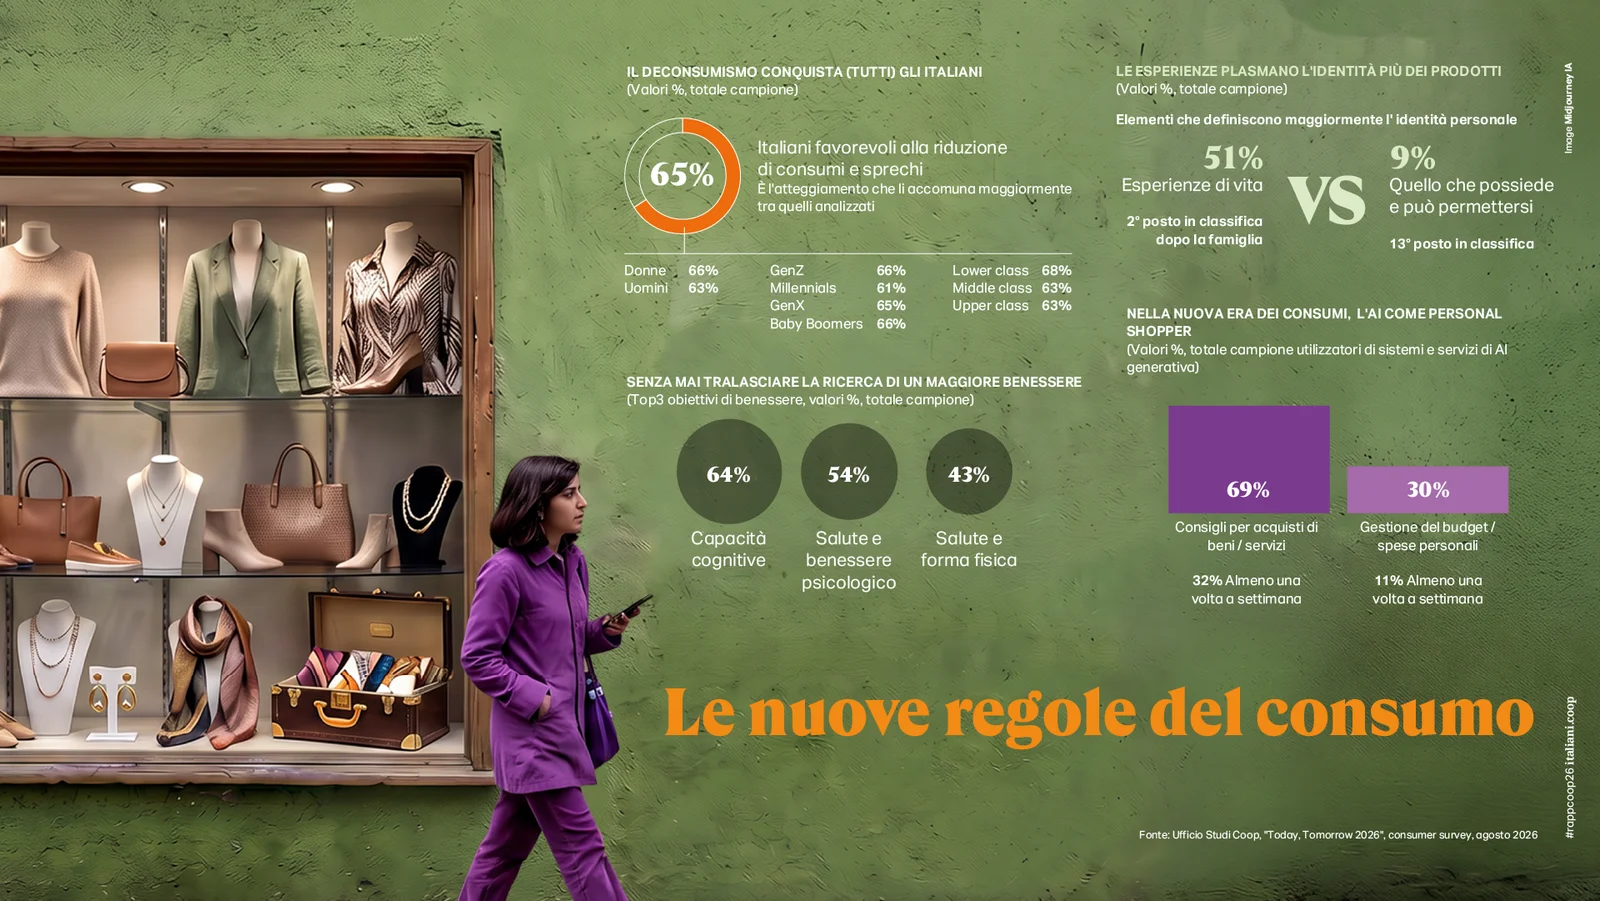
Il risultato non è una rinuncia generalizzata, ma una riscrittura delle priorità. Il 65% degli italiani si dichiara favorevole alla riduzione dei consumi e degli sprechi. Tra quanti hanno effettivamente diminuito gli acquisti, il 28% afferma di averlo fatto per scelta personale e non soltanto per necessità economica.
Il “non consumo” perde così parte della sua connotazione negativa e viene associato a responsabilità, attenzione ambientale e rifiuto degli acquisti superflui. Il risparmio rimane determinante, ma si combina con la ricerca di tempo, esperienze e benessere.
La tecnologia accompagna questa trasformazione. Il 74% dei consumatori italiani dichiara di utilizzare l’intelligenza artificiale nel percorso di acquisto, soprattutto per informarsi, trovare ispirazione e confrontare prodotti, prezzi e recensioni. Ne deriva un cliente potenzialmente più informato, ma anche meno fedele e più rapido nel modificare le proprie preferenze.
Il cibo domestico resiste alla compressione dei consumi
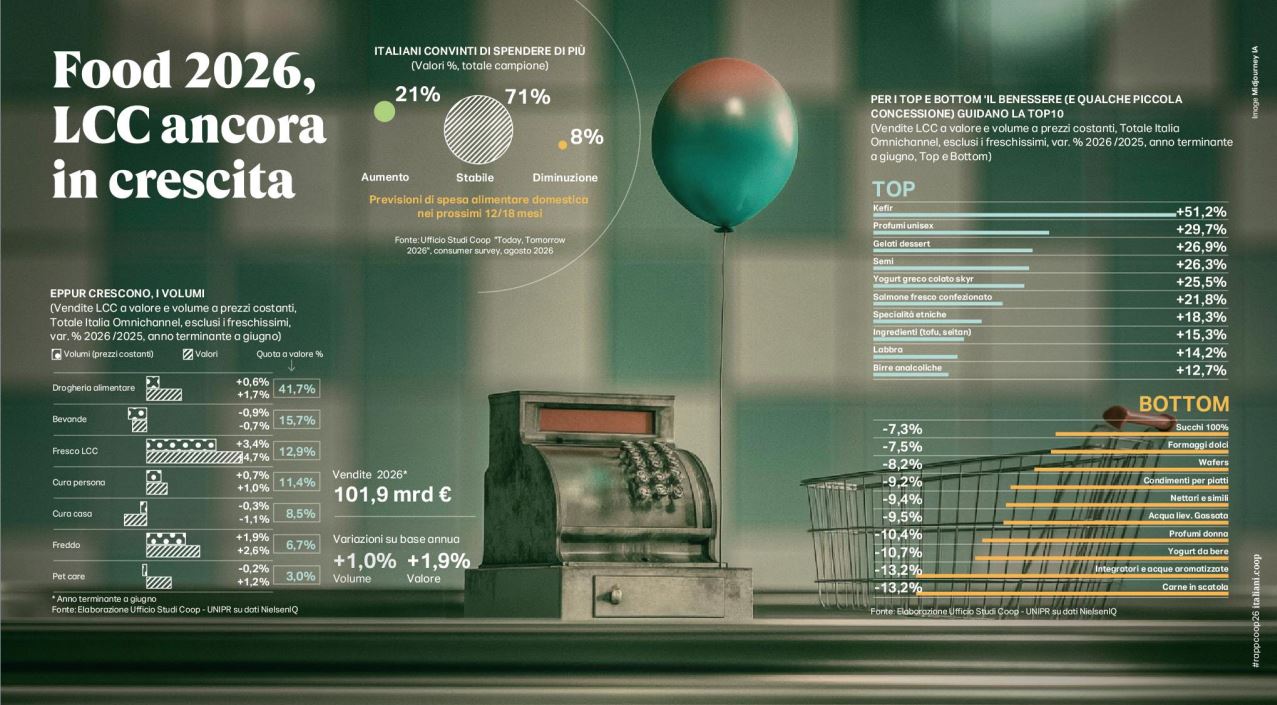
In questa nuova gerarchia il cibo mantiene una posizione particolare. Non è immune dalla pressione economica, ma rappresenta uno dei pochi ambiti nei quali le intenzioni di spesa rimangono positive: il 21% delle famiglie prevede di aumentare la spesa alimentare domestica nei successivi 12-18 mesi, contro l’8% che pensa di ridurla.
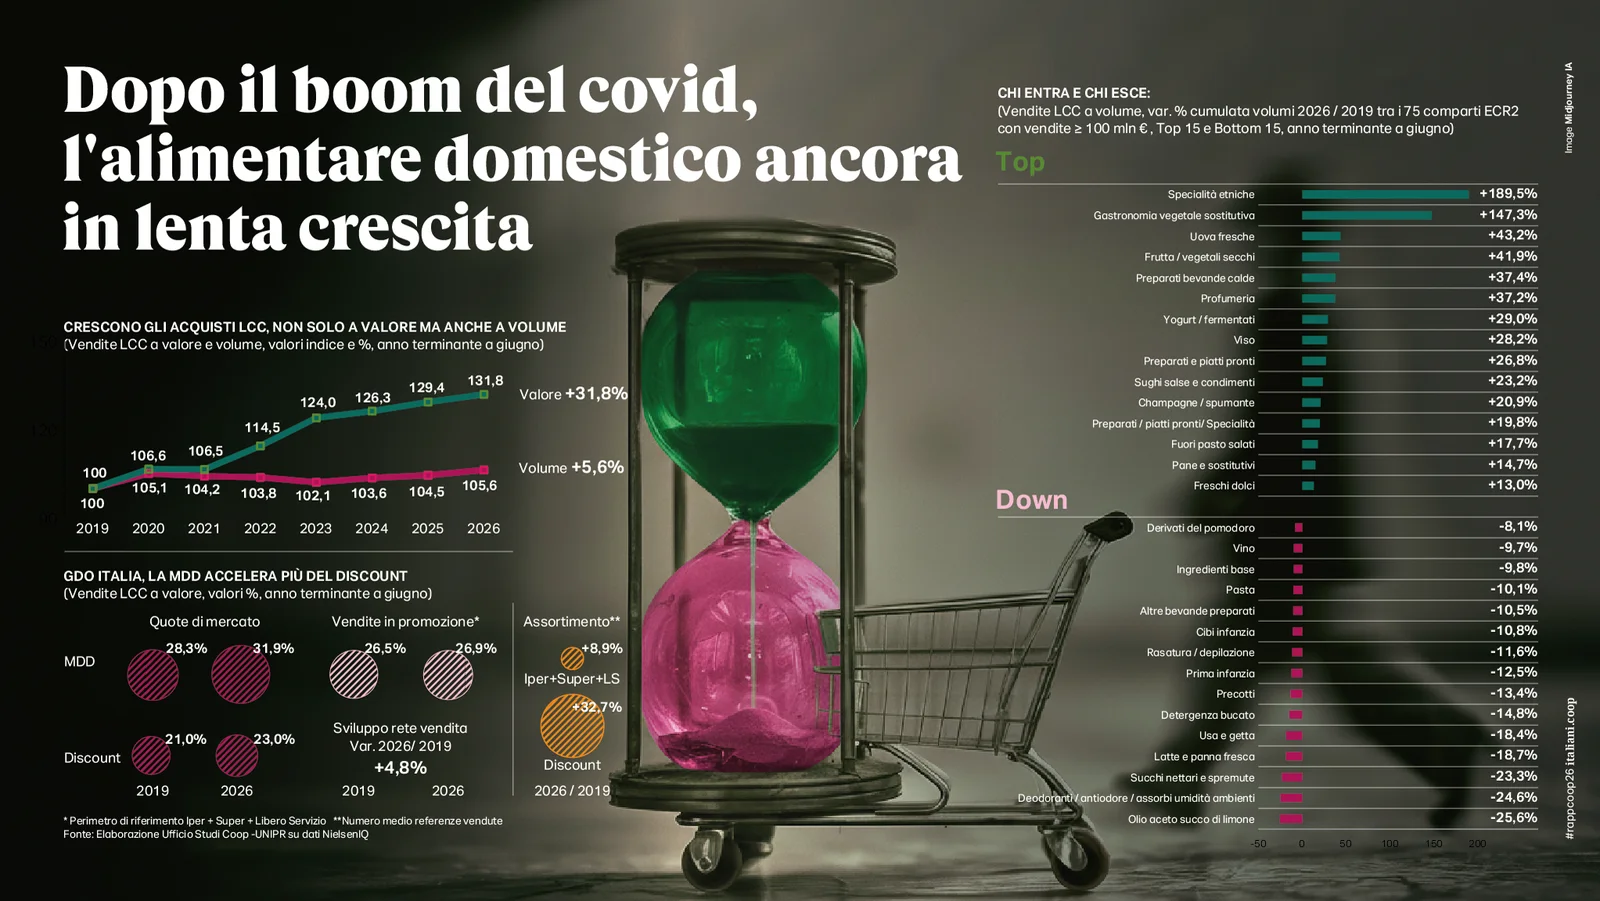
Rispetto al 2019, le vendite del largo consumo confezionato sono aumentate del 31,8% a valore e del 5,6% in volume. Una distanza che mostra quanto la crescita monetaria sia stata alimentata dai prezzi, ma che conferma anche la tenuta reale degli acquisti domestici dopo il picco della pandemia.
A perdere terreno è soprattutto il fuori casa. Il 62% degli italiani dichiara di aver ridotto le occasioni di convivialità esterna e, per il 66%, la causa principale è economica. Il 38% considera ormai il cibo pronto acquistato al supermercato una valida alternativa al ristorante.
La tavola di casa diventa così il luogo nel quale si cerca di conciliare risparmio, socialità familiare, piacere e controllo della dieta. Non un semplice ritorno al passato, ma una domesticità più ibrida, nella quale il prodotto deve offrire contemporaneamente qualità, praticità e un beneficio riconoscibile.
Tradizione e innovazione convivono nello stesso piatto
Il Rapporto definisce “esploratore” il 42% degli italiani, contro il 33% di due anni prima. È il consumatore che non rinuncia alla tradizione, ma la integra con nuovi ingredienti e stili alimentari. Nello stesso periodo cresce di sei punti percentuali il richiamo alla dieta mediterranea.
Questa apparente contraddizione è una delle indicazioni più interessanti per le filiere. Il consumatore non sceglie necessariamente tra tradizione e innovazione, né tra prodotti animali e vegetali. Cerca piuttosto soluzioni coerenti con una propria idea di salute, naturalità, sostenibilità e servizio.
Il risultato è un carrello sottoposto a un continuo “fine tuning”. Il kefir guida la classifica dei prodotti più dinamici, con vendite in aumento del 51,2% nell’anno terminante a giugno 2026. Crescono anche yogurt greco, colato e skyr (+25,5%), semi (+26,3%), salmone fresco confezionato (+21,8%) e ingredienti vegetali come tofu e seitan (+15,3%).
Non si tratta, dunque, di un arretramento uniforme degli alimenti di origine animale. Al contrario, alcune categorie riescono a intercettare efficacemente la domanda di proteine, funzionalità e benessere. A cambiare è la ragione dell’acquisto: non basta più appartenere a una categoria consolidata, occorre offrire un valore immediatamente comprensibile.
Latte e derivati: il mercato premia la funzione, non la categoria
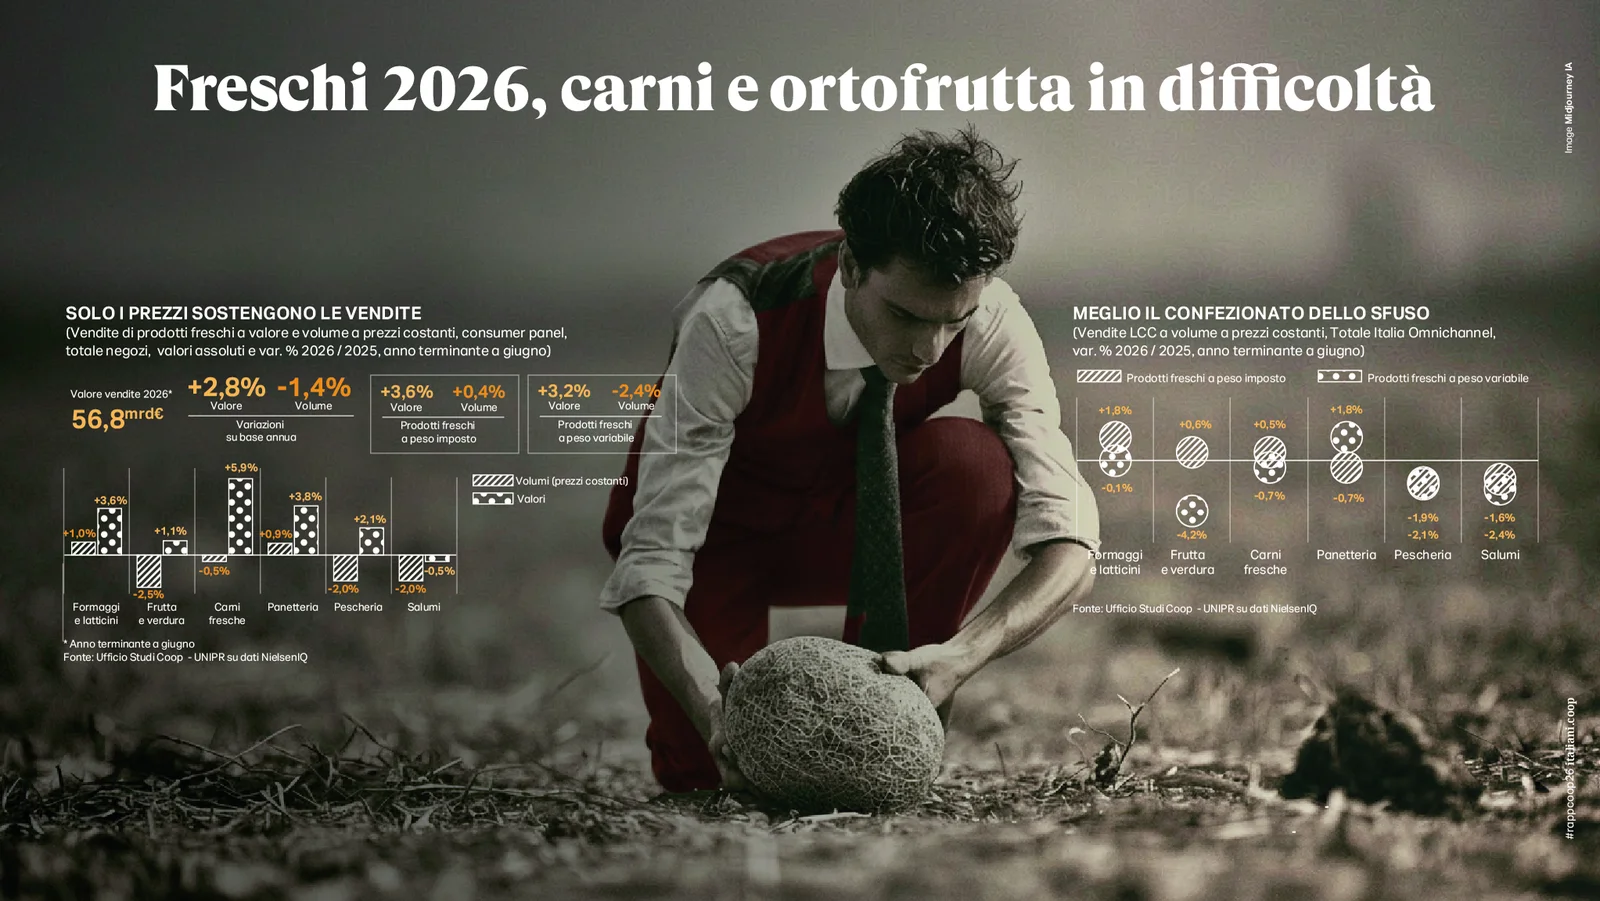
I dati sui prodotti lattiero-caseari mostrano con particolare chiarezza questa segmentazione. Nel complesso, formaggi e latticini crescono del 3,6% a valore e dell’1,0% in volume. Al loro interno, tuttavia, le traiettorie sono molto diverse.
Il kefir da bere aumenta del 33,1%, lo yogurt intero bianco dell’8,9% e il burro del 2,6%. Arretrano invece il latte fresco parzialmente scremato (-5,7%), lo yogurt magro alla frutta (-12,1%), i formaggi dolci (-7,5%) e lo yogurt da bere tradizionale (-10,7%).
La distinzione non sembra quindi passare semplicemente tra prodotti più o meno grassi. Il consumatore attribuisce valore alla fermentazione, alla componente proteica, alla semplicità della formulazione e alla percezione di un alimento “funzionale”. La crescita dello yogurt intero bianco, contrapposta alla flessione di quello magro alla frutta, suggerisce anche un possibile ridimensionamento di categorie costruite intorno al tradizionale concetto di “light”.
Per l’industria lattiero-casearia è dunque evidente che la domanda non abbandona il comparto, ma ne ridefinisce le gerarchie. Innovazione, chiarezza nutrizionale e capacità di raccontare le caratteristiche del prodotto diventano decisive quanto il prezzo.
Carni: il valore cresce, i volumi no
Più complesso il quadro delle carni fresche. Le vendite aumentano del 5,9% a valore, ma diminuiscono dello 0,5% in volume. Il fatturato è quindi sostenuto soprattutto dai prezzi, non da una maggiore quantità acquistata.
Anche il formato conta. Le carni fresche confezionate a peso imposto crescono dello 0,5% in volume, mentre quelle a peso variabile scendono dello 0,7%. È un divario contenuto, ma coerente con la ricerca di praticità, velocità e maggiore controllo della spesa.
Il dato invita alla prudenza. La tenuta economica del comparto non coincide necessariamente con una piena solidità della domanda. Per allevatori, trasformatori e distribuzione diventa essenziale comprendere quali prodotti riescano a coniugare servizio, posizionamento nutrizionale e sostenibilità del prezzo.
Prezzo e qualità: il consumatore non sceglie un solo criterio
Tra il 2019 e il 2025 i prezzi alimentari in Italia sono aumentati del 29,7%. L’incremento è stato inferiore alla media dell’area euro e, secondo le elaborazioni del Rapporto, avrebbe evitato alle famiglie italiane circa 6 miliardi di euro di maggiore spesa. Ciò non toglie che il rincaro cumulato abbia modificato profondamente i comportamenti.
La marca del distributore ha raggiunto una quota del 31,9% a valore e promozioni, discount e ricerca del migliore rapporto qualità-prezzo hanno consentito un risparmio aggiuntivo stimato in oltre 800 milioni di euro nell’ultimo anno.
Il prezzo, tuttavia, non esaurisce la decisione. Escludendo convenienza e vicinanza del punto vendita, il 48% dei consumatori indica tra i fattori principali la qualità dell’ortofrutta e il 40% la qualità di carne e pesce. Il consumatore risparmia, ma non rinuncia a selezionare. Compra più spesso, frequenta mediamente 11,3 insegne in un anno e assegna la propria fedeltà di volta in volta.
Per le filiere questo significa confrontarsi con una domanda più instabile, nella quale qualità e convenienza devono essere percepite nello stesso momento. La risposta non può essere soltanto comprimere i costi: occorre rendere riconoscibili origine, caratteristiche, servizio e differenze produttive.
Di 100 euro spesi in cibo, 11 arrivano all’agricoltura professionale
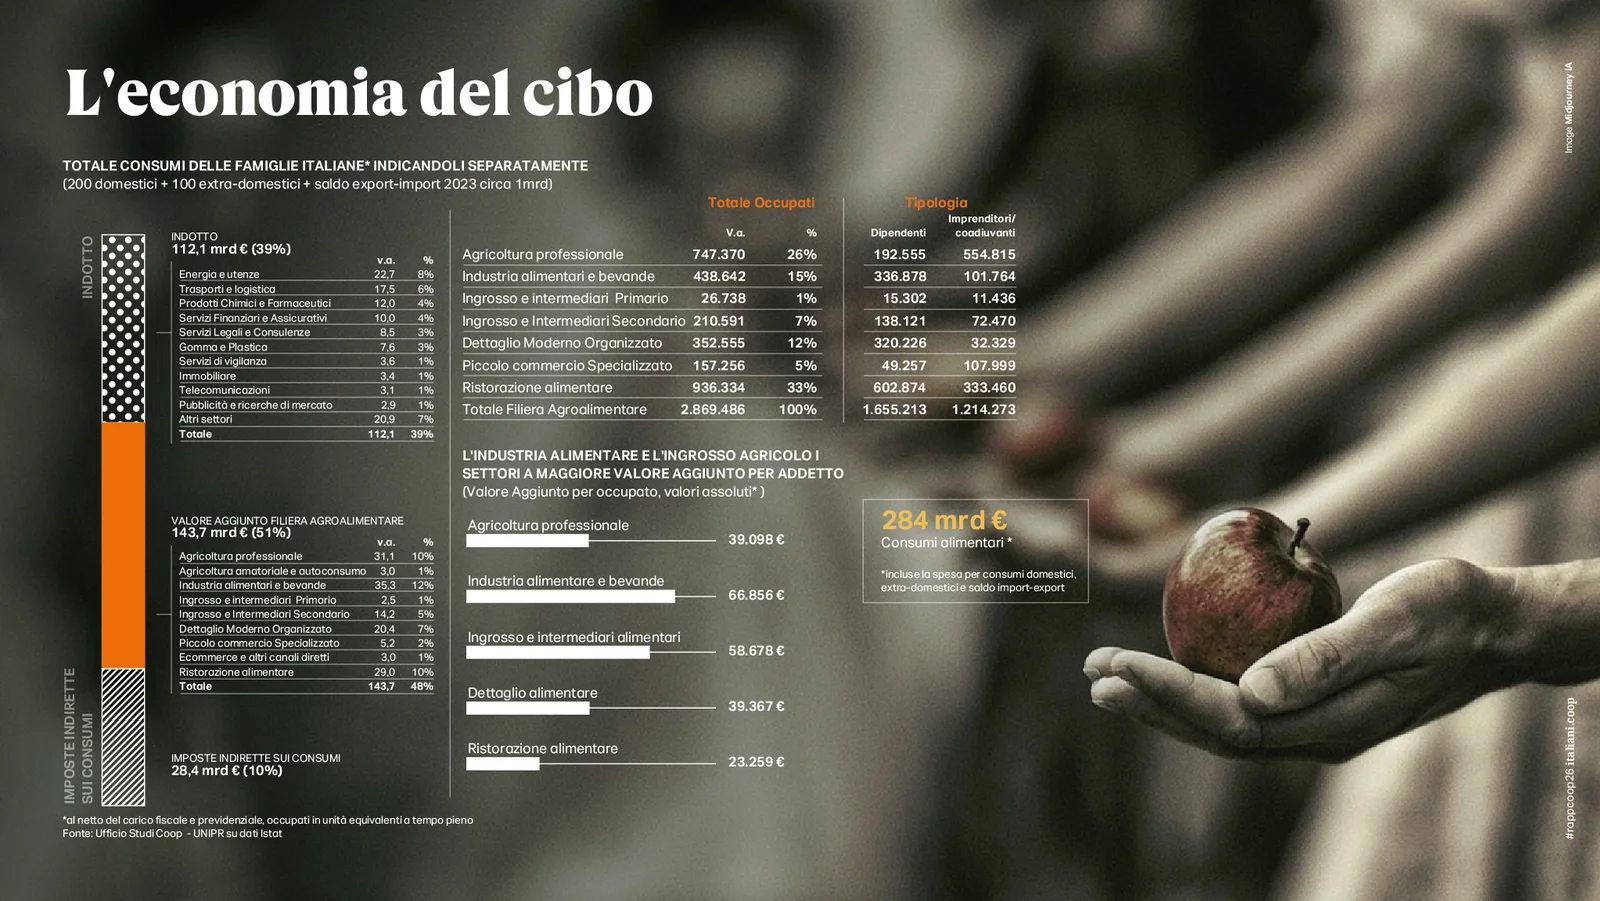
La parte più significativa del Rapporto per il settore primario riguarda la distribuzione del valore. Su 100 euro di consumi alimentari, soltanto 51 costituiscono valore aggiunto della filiera agroalimentare. Altri 39 remunerano i settori collegati e 10 corrispondono a imposte indirette.
All’interno della filiera, 13 euro sono attribuiti all’industria alimentare e delle bevande, 11 all’agricoltura professionale, 10 alla ristorazione, 7 alla distribuzione moderna, 6 all’ingrosso e all’intermediazione e 2 al piccolo commercio specializzato. Tra i settori esterni, energia e utenze assorbono 8 euro e trasporti e logistica altri 6.
Il dato non rappresenta il reddito netto degli agricoltori, ma il valore aggiunto generato dai diversi comparti. Rende comunque evidente quanto il prezzo pagato dal consumatore venga frammentato prima di raggiungere la produzione primaria e quanto energia, logistica e intermediazione incidano sull’economia del cibo.
Il valore aggiunto per occupato raggiunge circa 66.856 euro nell’industria alimentare e 58.678 euro nell’ingrosso e nell’intermediazione, mentre si ferma a 39.098 euro nell’agricoltura professionale. È qui che il Rapporto smette di raccontare soltanto i consumi e pone una questione strutturale. Chi sostiene la produzione non è necessariamente chi trattiene la quota maggiore del valore generato.
La vera sfida non è inseguire il prodotto del momento
Kefir, yogurt proteici, cibi pronti e confezioni di servizio indicano una direzione, ma inseguire soltanto le categorie in crescita sarebbe una lettura superficiale. La tendenza più profonda è la ricerca di un equilibrio tra salute, prezzo, tempo, piacere e responsabilità.
Il cibo rimane uno dei pochi consumi che gli italiani intendono difendere perché non risponde a un solo bisogno. È nutrimento, benessere, identità, relazione familiare e, sempre più spesso, una forma accessibile di gratificazione.
Per le filiere zootecniche e lattiero-casearie si apre quindi uno spazio importante, ma non privo di condizioni. Occorre innovare senza perdere riconoscibilità, offrire servizio senza banalizzare il prodotto, comunicare i benefici senza promesse eccessive e recuperare efficienza senza trasferire tutta la pressione economica verso l’allevamento.
In un Paese che naviga a vista, il cibo resta un approdo. La questione decisiva è quanto valore di questo approdo riuscirà realmente a tornare a chi produce.
Fonte: Rapporto Coop 2026


Da leggere - Settembre 2026


 GDPR Compliant