

Filiera ovicaprina sotto pressione: meno capi, più importazioni e mercati in evoluzione
L’analisi dei dati Ismea mostra l’evoluzione del patrimonio zootecnico nazionale ed europeo, le performance delle filiere lattiero-casearia e delle carni e le dinamiche degli scambi commerciali e dei consumi, che hanno caratterizzato la fine del 2025 e il primo trimestre 2026
Questa settimana Ismea ha divulgato i dati del settore ovicaprino, aggiornati al mese di marzo 2026, nel documento “Tendenze e Dinamiche recenti” che evidenzia uno scenario complesso, caratterizzato dalla progressiva contrazione strutturale del patrimonio zootecnico, da tensioni sanitarie e da importanti riassetti nelle catene di approvvigionamento e nei flussi commerciali.
Contesto europeo e dinamiche globali del patrimonio ovicaprino
A livello comunitario si evidenzia un calo generalizzato delle consistenze. Le proiezioni elaborate dalla Commissione Europea per l’intervallo compreso tra la seconda metà del 2025 e la seconda metà del 2026 indicano una flessione del numero di capi pari al 17%, che sale al 20% se consideriamo nel complesso gli ultimi venti anni. Dal punto di vista della distribuzione, la zootecnia ovicaprina nell’Unione Europea mantiene un’elevata polarizzazione geografica. Circa un quarto dell’intero patrimonio comunitario si concentra in Spagna, che detiene il 23,8% dei capi totali. Dal punto di vista della produzione di carne ovina e caprina, quasi i tre quarti dell’offerta dell’UE fanno capo a soli quattro Paesi membri: Spagna, Francia, Irlanda e Grecia.
Il 2025 è stato fortemente penalizzato dalla diffusione di focolai epidemici di diverse patologie, con ripercussioni dirette sul patrimonio ovicaprino e un calo dell’11% delle macellazioni comunitarie. La conseguente contrazione dell’offerta interna ha innescato una forte spinta al rialzo dei prezzi delle carcasse d’agnello (sia leggero sia pesante), prolungatasi nei primi mesi del 2026 in corrispondenza delle festività di Pasqua e Ramadan. Per colmare il deficit produttivo, l’Unione Europea ha incrementato del 12% in volume le importazioni di carni ovicaprine nel 2025, ricorrendo prevalentemente agli approvvigionamenti da Regno Unito e Nuova Zelanda.
La geografia zootecnica italiana
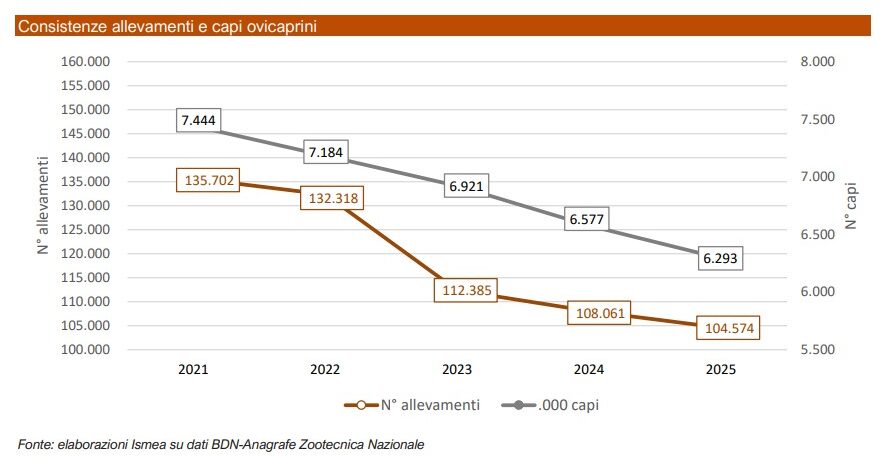
I dati dell’Anagrafe Zootecnica Nazionale (BDN) indicano un totale di poco superiore a 6,293 milioni di ovicaprini ripartiti in: 5,4 milioni di ovini e 883 mila caprini, registrando una flessione del 4,3% rispetto al 2024 e un calo cumulato del 15,5% rispetto ai livelli del 2021. Parallela alla diminuzione degli animali è la riduzione della struttura produttiva primaria: gli allevamenti ovicaprini attivi nel 2025 sono scesi a 104.574 unità, con una contrazione del 3,2% su base annua. Confrontando il dato con i 135.702 allevamenti censiti nel 2021, emerge un chiaro fenomeno di concentrazione aziendale e di progressivo abbandono dell’attività da parte delle strutture di minori dimensioni e con minori margini di competitività.
La distribuzione territoriale del patrimonio nazionale evidenzia un fortissimo sbilanciamento regionale, con oltre il 70% dei capi complessivi concentrato in quattro sole regioni. La Sardegna si riconferma l’epicentro della pastorizia nazionale, ospitando da sola quasi la metà degli ovicaprini italiani, seguita a distanza da Sicilia, Lazio e Toscana.
Le filiere produttive: latte, Pecorino Romano DOP e carne ovina
Sul fronte lattiero-caseario, la produzione nazionale di latte ovicaprino ha sfiorato nel 2025 le 477 mila tonnellate, segnando una flessione dell’1,8% rispetto all’anno precedente. La diminuzione della materia prima ha colpito in particolare il bacino sardo (-4,6%), che da solo garantisce circa due terzi dell’offerta nazionale ed è strettamente interconnesso alla trasformazione in Pecorino Romano DOP. Nel biennio 2024/2025 la produzione di Pecorino Romano si era mantenuta stabile a 39.267 tonnellate. Tuttavia, nella campagna 2025/2026 si è verificata una variazione di rotta: tra ottobre 2025 e febbraio 2026 la produzione della DOP ha registrato un calo del 2,9%, condizionata sia dalle incertezze dei mercati di sbocco esteri sia da una concomitante contrazione delle consegne di latte ovino sardo pari al -7,6% nel medesimo periodo.
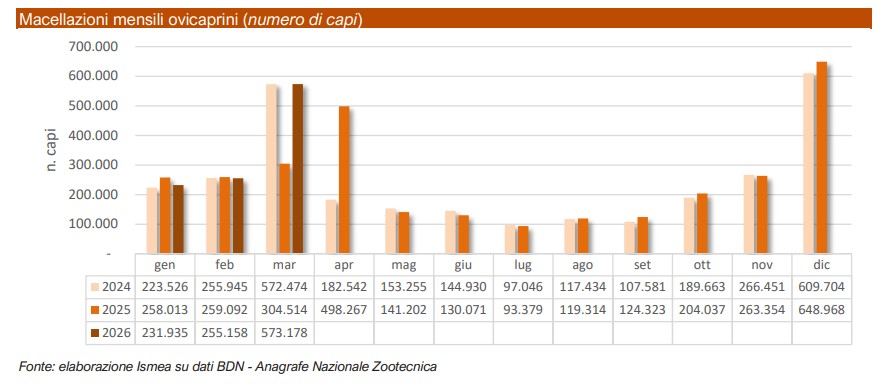
Diversa la dinamica osservata nella filiera della carne. Il 2025 ha evidenziato un recupero della produzione interna (+4,2% rispetto al 2024, anno fortemente condizionato dalle epidemie di febbre catarrale degli ovini o blue tongue), favorito da intense movimentazioni di capi durante il periodo natalizio. Il trend positivo è proseguito nel primo trimestre del 2026, dove i capi avviati al macello in vista della Pasqua hanno mostrato un incremento del 15% rispetto alla festività pasquale del 2025.
La struttura dei prezzi: dall’ovile all’ingrosso e al dettaglio
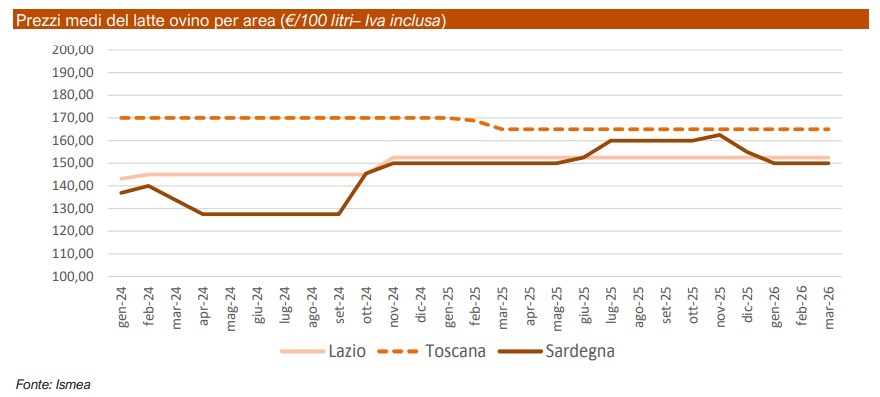
L’andamento dei listini lungo la filiera ha risentito dei riassetti tra domanda e offerta, sia sul mercato interno sia su quello internazionale. Per il Pecorino Romano DOP, dopo un 2025 caratterizzato da sostanziale stabilità, a partire dal mese di settembre si è avviata una flessione dei prezzi all’ingrosso dovuta al rallentamento dell’export. Nel primo trimestre del 2026 le quotazioni si sono assestate su una media di 11,75 euro/kg, registrando un calo del 5,8% rispetto allo stesso trimestre del 2025. I prezzi del latte ovino all’ovile, sostenuti nella seconda metà del 2025 dalla scarsa disponibilità di materia prima, si sono riallineati a inizio 2026 sui valori dell’anno precedente, attestandosi nel mese di marzo 2026 a 150 euro per 100 litri (IVA inclusa) nell’areale sardo.
Nel comparto delle carni, la limitata disponibilità di capi e gli elevati standard qualitativi hanno generato un rilevante balzo dei prezzi all’origine per gli agnelli da latte (categoria 8-12 kg peso vivo) in occasione della Pasqua 2026. I listini hanno superato la soglia dei 7,00 euro/kg peso vivo, registrando un aumento del 5,4% su base annua.
Flussi commerciali con l’estero
Il commercio estero dei prodotti ovicaprini italiani ha registrato nel 2025 un ridimensionamento per i formaggi e un forte incremento per l’importazione di carni fresche e congelate. Le esportazioni di pecorini italiani hanno generato un fatturato di quasi 253 milioni di euro, con una flessione del 4,6% in valore e del 2,8% in volume (19.357 tonnellate esportate rispetto alle 19.906 del 2024). A determinare la contrazione dell’export è stato soprattutto l’andamento del mercato statunitense, principale sbocco commerciale colpito dall’introduzione dei dazi, che ha visto una riduzione delle vendite del 9,3% in volume e del 12,1% in valore.
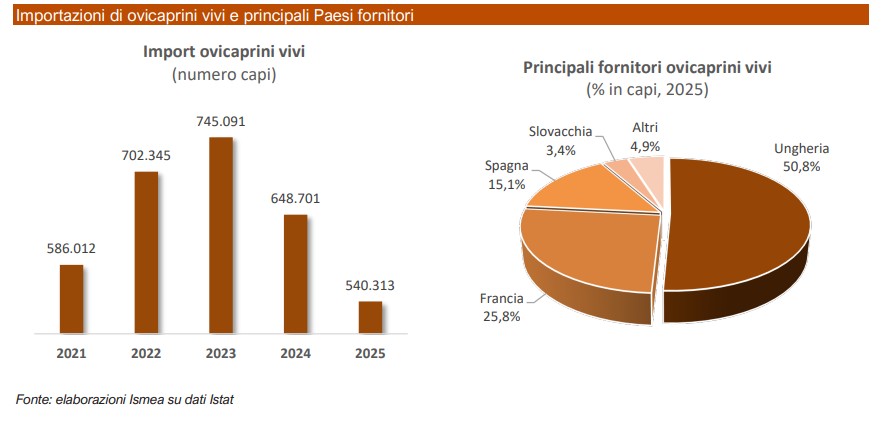
Per quanto riguarda le importazioni di ovini vivi, l’Italia ha registrato nel 2025 un calo del 16,7% (540.313 capi complessivi), condizionato dai blocchi sanitari in Spagna (-22%). L’Ungheria si è confermata il primo fornitore con il 50,8% dei capi vivi importati, seguita da Francia (25,8%), Spagna (15,1%) e Slovacchia (3,4%, in crescita del 26%).
Al contrario, le importazioni di carne ovicaprina sono aumentate del 19,6% in volume raggiungendo 31.355 tonnellate equivalenti carcassa, il valore più alto del quinquennio. La Francia si è posizionata come primo partner commerciale con il 28% del totale (+28,1% nei volumi inviati), seguita da Spagna (26%) e Irlanda (14%), la quale ha progressivamente assorbito le quote di mercato precedentemente detenute dal Regno Unito.
I consumi delle famiglie e l’analisi dei canali di vendita
Sul fronte degli acquisti domestici in Italia, la lieve riduzione dei prezzi al dettaglio dei formaggi pecorini nel primo trimestre del 2026 (-0,6%) ha impresso un’accelerazione ai consumi delle famiglie, cresciuti del 3,5% in volume dopo il +1,0% rilevato nel 2025. Le carni ovicaprine continuano a rappresentare un segmento di nicchia, coprendo circa l’1% dei volumi complessivi di carne fresca acquistati dalle famiglie italiane. La domanda si caratterizza per una spiccata stagionalità legata alle ricorrenze pasquali e natalizie, che la rende meno reattiva alle oscillazioni di prezzo. Nel primo trimestre del 2026, gli acquisti domestici di carne ovina e caprina sono aumentati del 3,4% in volume, mentre la spesa delle famiglie è cresciuta del 6,4% in ragione di un prezzo medio al dettaglio salito del 2,9 (raggiungendo i 15,10 euro/kg).
L’analisi dei canali di acquisto evidenzia una specificità strutturale della filiera carne ovicaprina: mentre i supermercati si confermano il primo canale con il 39% dei volumi distribuiti, i “negozi tradizionali” e le macellerie rionali mantengono un ruolo centrale garantendo il 28% delle vendite totali, una quota significativamente più elevata rispetto a quanto si riscontra per le altre tipologie di carne fresca.
"La Scienza per animali più sani©"
Rubrica con il contributo non condizionato di


Da leggere - Ottobre 2026


 GDPR Compliant